Claves del día
Los activos argentinos cerraron el mes de octubre con bajas generalizadas
Argentina
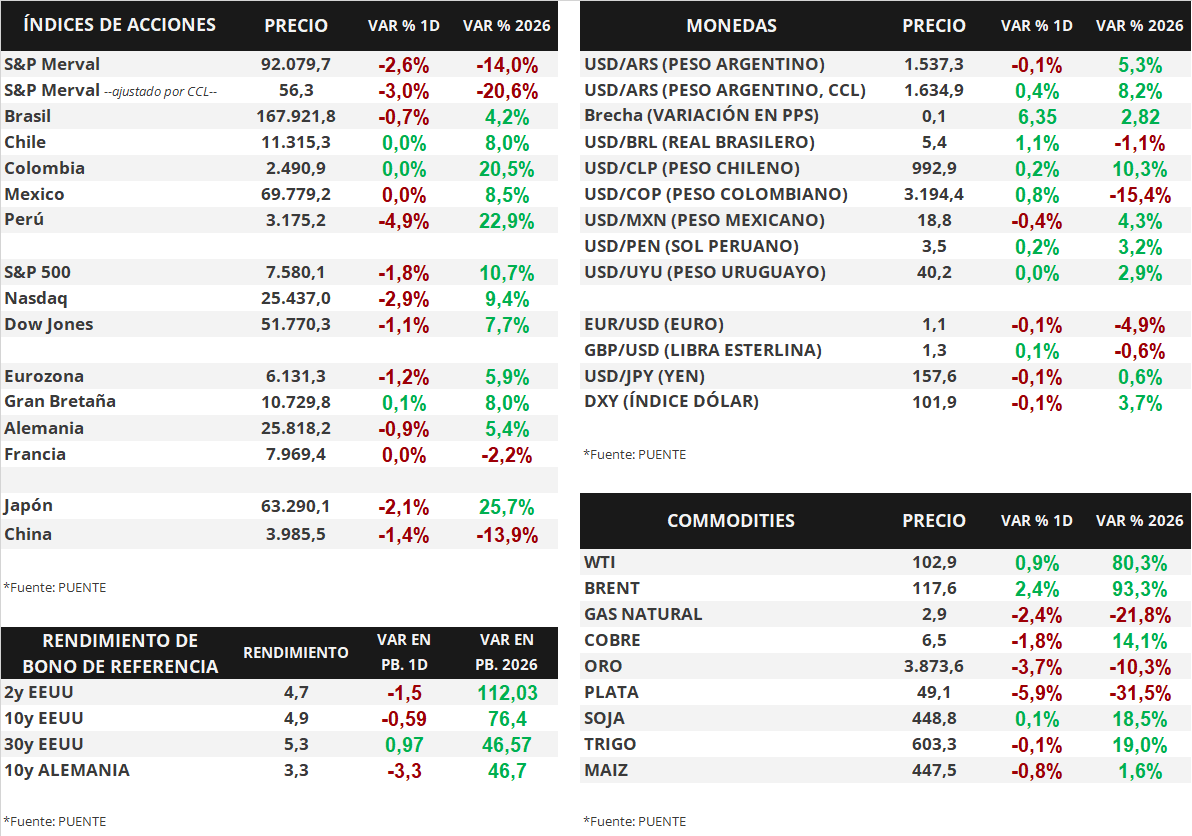
Los bonos soberanos en dólares experimentaron bajas en la última rueda de octubre. Los títulos bajo ley extranjera retrocedieron -1,5% en promedio, en tanto que aquellos bajo ley local cayeron -1%. En el acumulado mensual, registraron bajas de -4,8% y -3,5%, respectivamente. Los bonos más rezagados del mes fueron GD46 (-6,2%) y GD35 (-5,8%). Además, el riesgo país cerró en torno a los 790 puntos básicos.
El índice de acciones MSCI Merval cayó -2,6% en la rueda del viernes y registró su quinta baja consecutiva. Asimismo, el índice medido en dólares (CCL) cedió -3,0% y cerró en 56,3 puntos. En el acumulado de octubre, el índice retrocedió -7%, mientras que su medición en dólares (CCL) cayó -8,2%.
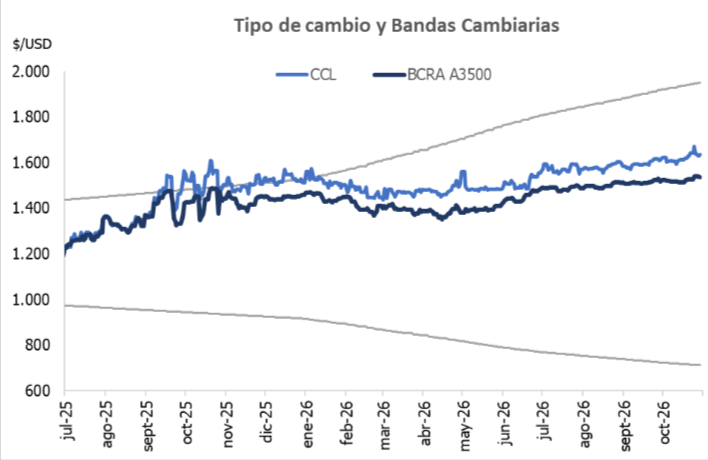
El tipo de cambio mayorista (Com. A3500) cerró en $1.537,3 por dólar tras una baja diaria de -0,1%. La distancia contra la banda superior cambiaria ($1.951) es de 26,9%. Además, el tipo implícito en bonos (CCL) avanzó +0,4% y cerró en $1.634,9 por dólar. De esta manera, la brecha entre ambas cotizaciones cerró en torno al 6,4%.
La tasa promedio de caución en pesos a 1 día fue de 21,9% nominal anual, exhibiendo una suba de +1,6 puntos porcentuales respecto al día jueves. En tanto, la tasa promedio de cauciones en pesos a 7 días fue de 21,2% cayendo -0,3 puntos porcentuales de forma diaria.
Internacional
Foco de la semana en EEUU en los datos de empleo de octubre y en las elecciones de medio término
Esta semana, el foco de atención en Estados Unidos estará en los datos de empleo de octubre. En tal sentido, se proyecta la creación de 60 mil nuevos puestos de trabajo en el mes frente a los 29 mil puestos de septiembre, y que la tasa de desempleo se mantenga en el 4,2%. En otro orden, se llevarán a cabo las elecciones de medio término, que definirá la nueva conformación del Congreso.
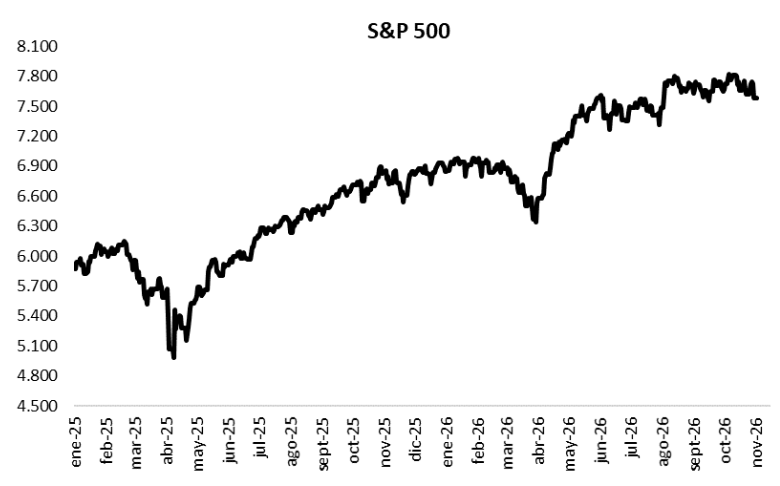
Los principales índices de acciones de Estados Unidos cerraron la última rueda con retrocesos generalizados. En efecto, el Nasdaq cedió -2,9%, seguido por el S&P 500 con un -1,8% y el Dow Jones con -1,1%. No obstante, los índices acumulan en el año avances de +9,4%, +10,7% y +7,7%, respectivamente.
Por su parte, la curva de rendimientos de los bonos del Tesoro de Estados Unidos mostró desempeños dispares en la rueda del viernes. De este modo, el bono a 1 año avanzó de 4,36% a 4,37%, mientras que, aquellos a 3 y 10 años cedieron ligeramente de 4,67% a 4,66% y desde 4,94% a 4,93%, respectivamente.
En cuanto a la temporada de resultados del 3° trimestre, hasta el momento el 60% de las compañías del S&P 500 ya publicó sus balances. De ellas, el 82% superó la estimación de ganancias y un 70% la referente a los ingresos. La atención de la jornada de hoy se centrará en los reportes trimestrales de Apple, una de las “7 Magníficas” y Palantir.
Fuente: PUENTE Hnos
Los bonos soberanos en dólares subieron y el MSCI Merval registró su cuarta caída consecutiva
Argentina
En el día de ayer, los bonos soberanos en dólares mostraron subas generalizadas. Aquellos bajo ley extranjera avanzaron +1,2% en promedio, destacando el GD35 (+1,5%); mientras que los bonos bajo ley local exhibieron un alza de +1,2%. Asimismo, el riesgo país cerró en torno a los 750 puntos básicos.
Por su parte, el índice de acciones MSCI Merval retrocedió -1% diario y anotó su cuarta baja consecutiva. El sector de Energía cayó -3,2% en promedio, tras las bajas de YPF (-3,8%) y TGSU (-2,5%). En contraposición, dentro del segmento Materiales Básicos (+2,5%), destacaron TXAR (+3,1%) y ALUA (+2,6%). Además, el índice medido en dólares (CCL) bajó -0,5% y cerró en 58 puntos.
El tipo de cambio mayorista (Com. A3500) cerró en $1.539,6 por dólar tras un alza marginal de +0,1%. La distancia contra la banda superior cambiaria ($1.950) es de 26,7%. Asimismo, el tipo implícito en bonos (CCL) cayó -0,5% y cerró en $1.628,6 por dólar. De esta manera, la brecha entre ambas cotizaciones cerró en torno al 5,8%.
La tasa promedio de caución en pesos a 1 día fue de 20,3% nominal anual, mientras que la tasa promedio a 7 días fue de 21,5%, sin presentar cambios con respecto al día miércoles. En tanto, la tasa promedio de caución en dólares (MEP) a 1 día fue de 1% nominal anual, y la tasa a 7 días fue de 1,4%.

Internacional
El Banco Central Europeo mantuvo (BCE) mantuvo la tasa de referencia en el 2,65%
El BCE dejó inalterada la tasa de interés en el 2,65%, en línea con lo anticipado por el consenso de analistas. El contexto combina presiones inflacionarias y un crecimiento económico débil. Por otro lado, hoy se conoció el Producto Bruto Interno (PBI) del 3° trimestre, que avanzó +1,3% anualizado, por encima del +1,1% estimado. En este entorno, el euro finalizó en 1,12 dólares por euro tras anotar un +0,2% al cierre de ayer, mientras que el rendimiento del bono del Tesoro alemán a 10 años cedió hasta 3,36%.
Por otro lado, la curva de rendimientos de los bonos del Tesoro de Estados Unidos se contrajo al cierre de ayer. En efecto, el bono a 1 año pasó de 4,45% a 4,36%, el bono a 3 años retrocedió de 4,78% a 4,67% y el tramo a 10 años lo hizo de 5,02% a 4,94%.
Los principales índices de acciones de Estados Unidos cerraron la rueda de ayer con mermas generalizadas. El S&P 500 y el Dow Jones cayeron un -0,3% en cada caso, mientras que el Nasdaq marcó un -1,4%. De esta manera, los índices acumulan en el año avances de +12,8%, +8,9% y +12,7%, respectivamente.
Por último, al cierre de ayer, Amazon, Intel, Mastercard y Eli Lilly presentaron sus balances corporativos correspondientes al 3° trimestre. Mientras que Amazon , una de las “7 magníficas”, reveló tanto ingresos como beneficios por acción (BPA) por debajo de lo proyectado por el consenso de analistas, las restantes superaron las expectativas de BPA e ingresos, destacando Eli Lilly que incrementó sus ingresos +39% interanual.

Fuente: PUENTE Hnos

