Claves del día
Retrocesos en los bonos soberanos en dólares y el MSCI Merval. Leve incremento real de la recaudación tributaria en octubre
Argentina
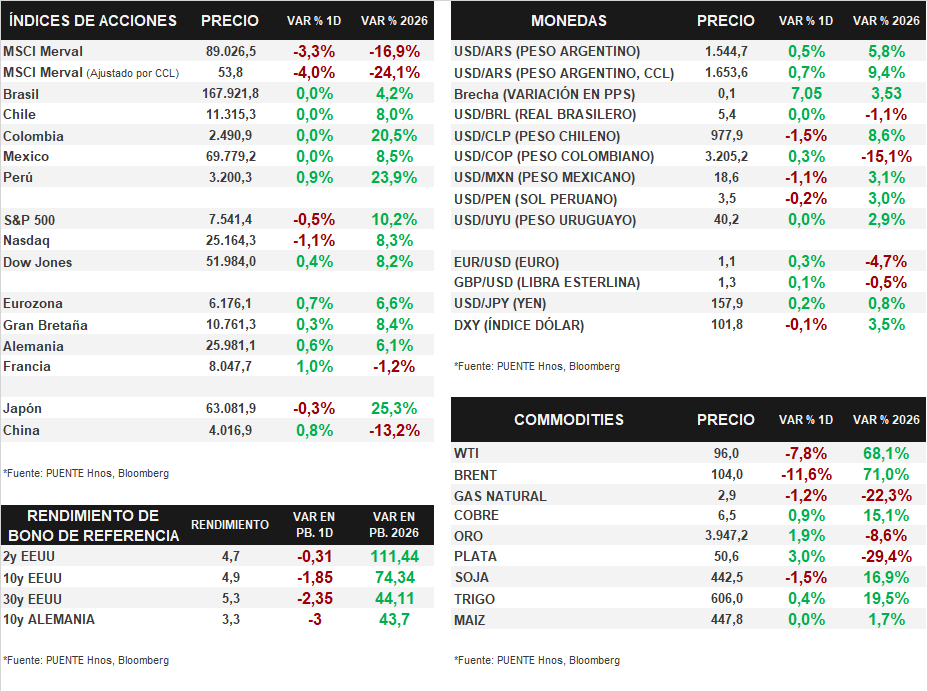
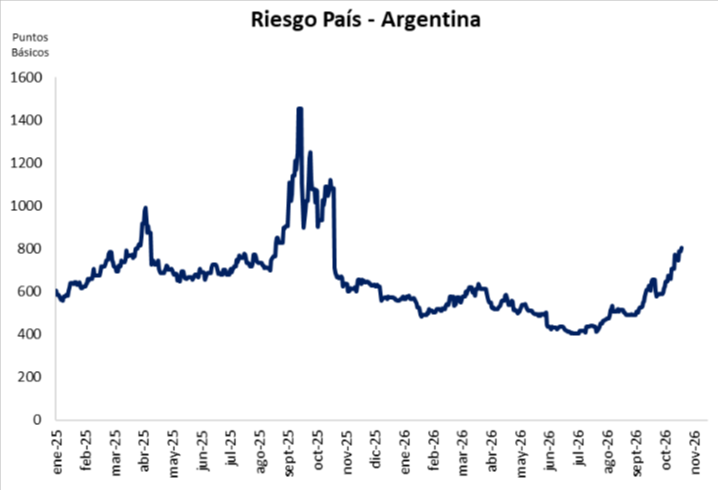
Los bonos soberanos en dólares operaron a la baja en la primera rueda de noviembre. Aquellos bajo ley extranjera cayeron -0,7% en promedio, mientras que los bonos bajo legislación local cedieron -1,3%. Asimismo, el riesgo país avanzó y cerró en torno a los 805 puntos básicos.
Por su parte, el índice de acciones MSCI Merval retrocedió -3,3% diario y anotó su sexta caída consecutiva. Todos los sectores registraron bajas. Los más rezagados fueron Energía (-5,9%) y Utilities (-3,1%) tras las caídas de YPFD (-6,9%) y PAMP (-3,5%). Además, el índice medido en dólares (CCL) cayó -4% y cerró en 53,8 puntos.
El tipo de cambio mayorista (Com. A3500) avanzó +0,5% y cerró en $1.544,7 por dólar. La distancia contra la banda superior cambiaria ($1.954) es de 26,5%. Asimismo, el tipo implícito en bonos (CCL) subió +0,7% y cerró en $1.653,6 por dólar. De este modo, la brecha entre ambas cotizaciones cerró en torno al 7,1%.
En octubre de 2026, la recaudación tributaria totalizó $21,6 billones, lo que representó un incremento nominal de +33,7% interanual y una suba real aproximada del +0,5%. Además, el Impuesto a las Ganancias recaudó $5,1 billones, lo que representó una suba nominal de +55,1% interanual.
La Cámara de la Industria Aceitera de la República Argentina (CIARA) y el Centro de Exportadores de Cereales (CEC) informaron que las empresas del sector liquidaron USD 2.880 millones en octubre de 2026, exhibiendo una caída mensual de -10%, y un incremento interanual de +157%. En tanto, la liquidación acumulada en los primeros diez meses es de USD +25.156 millones, y representa una baja de -14% respecto al mismo período de 2025.
Internacional
Expectativa en Estados Unidos por las elecciones que definirán la conformación del Congreso
En Estados Unidos, durante la jornada de hoy se celebrarán las elecciones de medio término, en las que se renovará la totalidad de la Cámara de Representantes y un tercio del Senado.
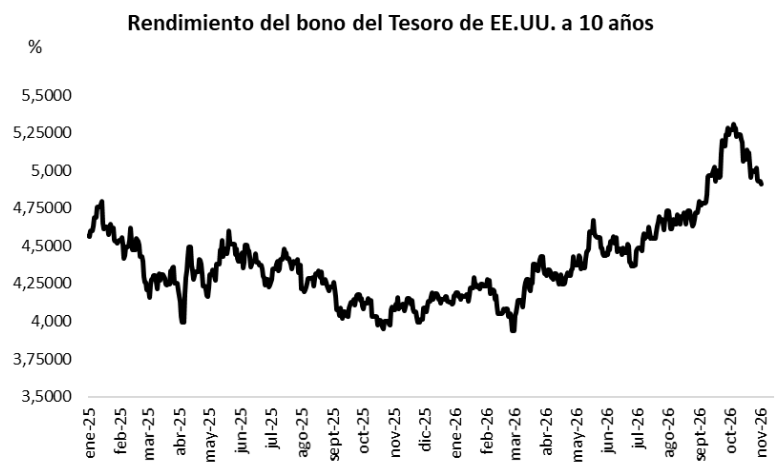
La curva de rendimientos de los bonos del Tesoro de Estados Unidos presentó comportamientos dispares en la rueda de ayer. De tal forma, el bono a 1 año se mantuvo en el 4,37%, mientras que, el bono a 3 años se contrajo levemente desde 4,66% a 4,65%, seguido por aquel a 10 años que lo hizo de 4,93% a 4,91%.
Por su parte, los principales índices de acciones de Estados Unidos mostraron variaciones mixtas el lunes. En concreto, el Nasdaq retrocedió -1,1%, seguido por el S&P 500 con -0,5%, mientras que el Dow Jones se diferenció, al subir +0,4%. En el año, los índices acumulan incrementos de +8,3%, 10,2% y 8,2% respectivamente.
Respecto a la temporada de balances corporativos del 3° trimestre, se conoció el reporte de Apple, una de las “7 magníficas”, que presentó beneficios por acción (BPA) de USD 2,10 e ingresos de USD 114,5 mil millones, registrando un aumento del +15% interanual. Asimismo, Palantir también superó las expectativas de BPA e ingresos. Esta tarde, al cierre del mercado, informarán Berkshire Hathaway y AMD.
En el mercado de commodities, el petróleo Brent exhibió una merma del -11,6% durante la rueda de ayer hasta los USD 104 por barril, ante señales de una nueva tregua en Medio Oriente. En efecto, conversaciones entre Irán y mediadores de Qatar alimentaron las expectativas de una posible reapertura del estrecho de Ormuz.
Fuente: PUENTE Hnos