Claves del día
Hoy licita el Tesoro Nacional. Los activos argentinos operaron a la baja el día viernes
Argentina
En el día de hoy, el Ministerio de Economía llevará a cabo la segunda licitación de septiembre. En este sentido, enfrenta vencimientos por un total de $8,6 billones. El menú de instrumentos en pesos está compuesto de la reapertura de una BONCAP con vencimiento al 15 de enero de 2027; la reapertura de una LETAM ( jul-27); la reapertura de un BONCER con vencimiento en mayo de 2027 y la reapertura de dos LELINK´s (oct-26 y nov-26).
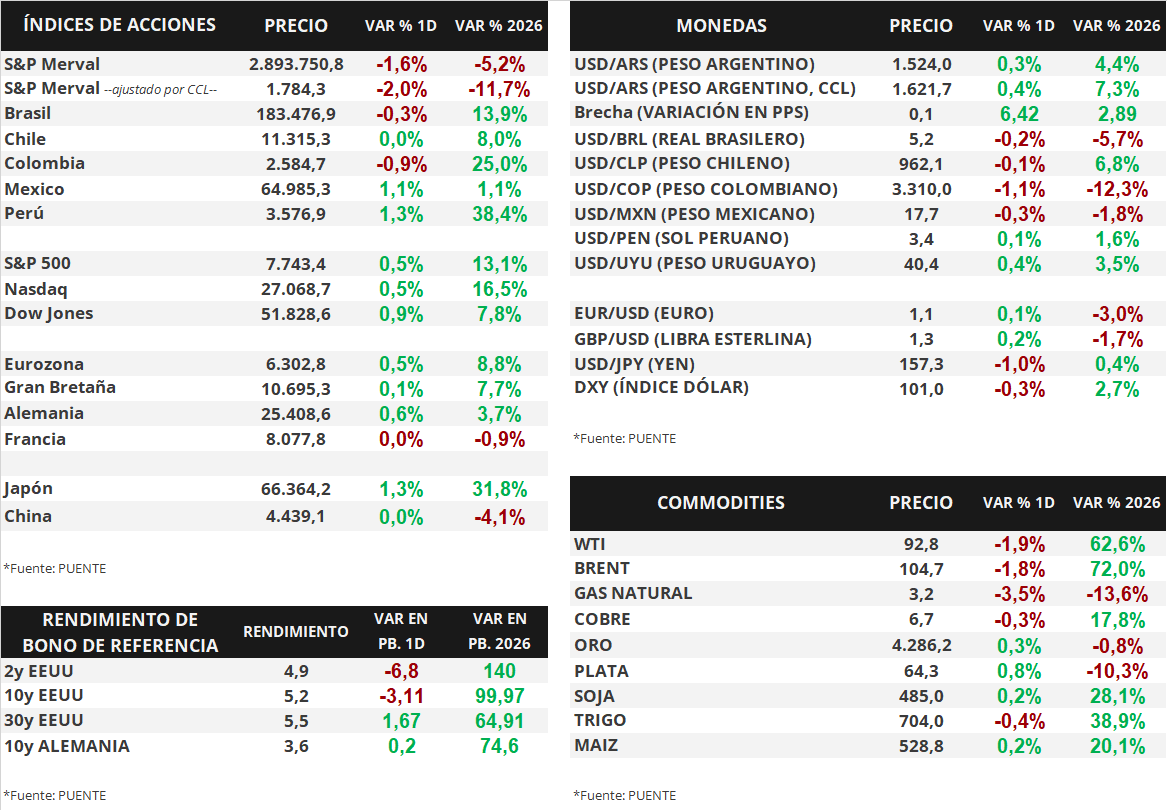
Los bonos soberanos en dólares mostraron bajas generalizadas el día viernes. Aquellos bajo ley extranjera retrocedieron -0,9%, en promedio, y los títulos bajo legislación local cayeron -1,5%. Además, el riesgo país se ubica en torno a los 610 puntos básicos.
En paralelo, los bonos soberanos en pesos experimentaron leves movimientos alcistas. Los más destacados fueron los títulos a tasa fija (+0,2%) y los bonos ajustados por CER (+0,1%).
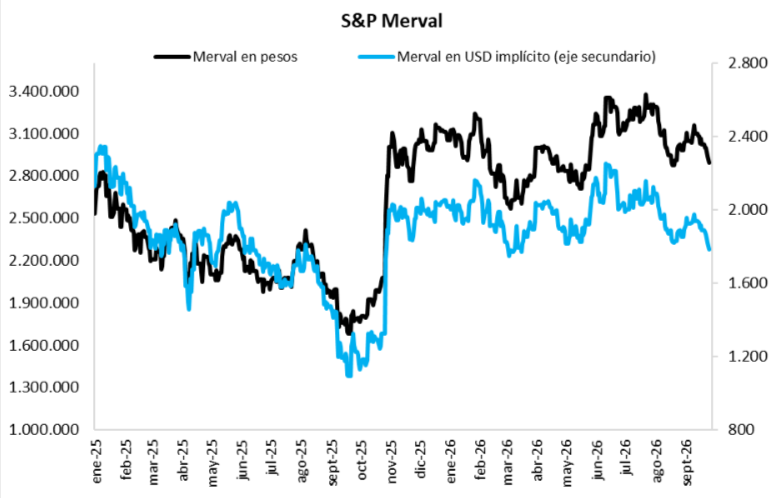
Por su parte, el índice de acciones S&P Merval mostró una baja diaria de -1,6%. Los papeles menos favorecidos fueron EDN (-3,2%), BMA (-2,9%) y BYMA (-2,9%). Asimismo, el índice medido en dólares (CCL) retrocedió -2,0% y cerró en 1.784,3 puntos.
El tipo de cambio mayorista (Com. A3500) subió +0,3% y cerró en $1.524,0 por dólar. La distancia contra la banda superior cambiaria ($1.913) es de 25,5%. Asimismo, el tipo implícito en bonos (CCL) avanzó +0,4% y cerró en $1.621,7 por dólar. Así, la brecha entre ambas cotizaciones es de 6,4%.
Internacional
En EEUU se conocerán los datos de empleo de septiembre, inflación PCE de agosto y actividad del 2° trimestre
La atención de la semana en Estados Unidos estará en la publicación de los datos referentes a la evolución del mercado laboral de septiembre, estimándose la creación de 100 mil nuevos puestos de trabajo y una tasa de desempleo de 4,1%. A su vez, se divulgará el índice de precios de gasto en consumo personal de los hogares (PCE) -indicador preferido de la Reserva Federal (Fed) para decisiones de política monetaria- de agosto, proyectándose un alza anual de +3,7% y de +3,4% en la medición que excluye alimentos y energía (núcleo). En tanto, también se conocerá la estimación final del Producto Bruto Interno (PBI) del 2° trimestre, siendo la expectativa un crecimiento de +1,5% anualizado. Por otro lado, en la Eurozona se publicará la inflación de septiembre, previéndose un incremento anual de +3,5% y de +2,6% en la núcleo.
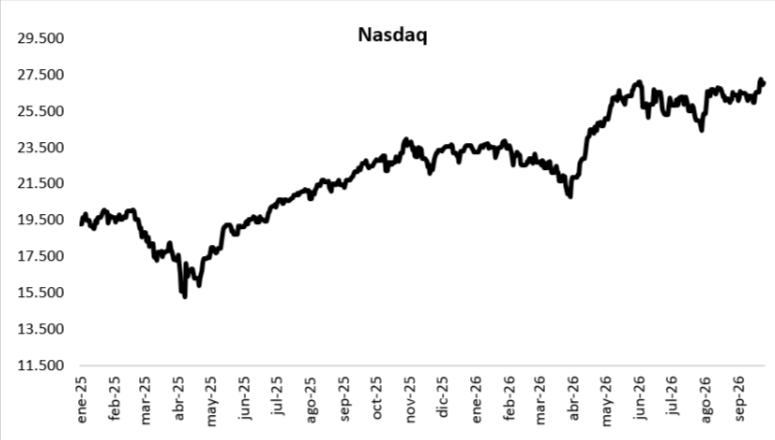
Los principales índices de acciones de Estados Unidos operaron positivos en la última rueda de la semana. El Dow Jones lideró la tendencia con un +0,9%, seguido por el S&P 500 y el Nasdaq con un +0,5% en cada caso. Con estos desempeños, en el año acumulan incrementos de +7,8%, +13,1% y +16,5% respectivamente.
Por su parte, los rendimientos de bonos del Tesoro de Estados Unidos mostraron compresiones en la mayoría de los vencimientos al cierre del viernes. Así, el bono a 1 año se ubicó en 4,45% desde el 4,46% anterior, el bono a 3 años en 4,94% frente al 5,02% del jueves, mientras que el bono de referencia a 10 años finalizó en 5,17% desde el 5,21% previo. No obstante, el desempeño semanal presentó importantes ampliaciones, principalmente en los tramos corto y medio de la curva.
Fuente: PUENTE Hnos