Claves del día
El bono dual y la letra Dollar-Linked lideraron las adjudicaciones en la licitación del Tesoro
Argentina
El Tesoro Nacional adjudicó $11,6 billones en la segunda licitación de octubre y renovó el 107% de los vencimientos. En esta oportunidad, la mayor demanda se concentró en el bono dual CER/TAMAR con vencimiento en diciembre de 2028, que explicó el 30% del total adjudicado a un rendimiento anual de CER +6,2%. En tanto, la letra Dollar-Linked a enero de 2027 y la LECAP a febrero de 2027 representaron el 22% y 17,8% del total adjudicado, respectivamente.
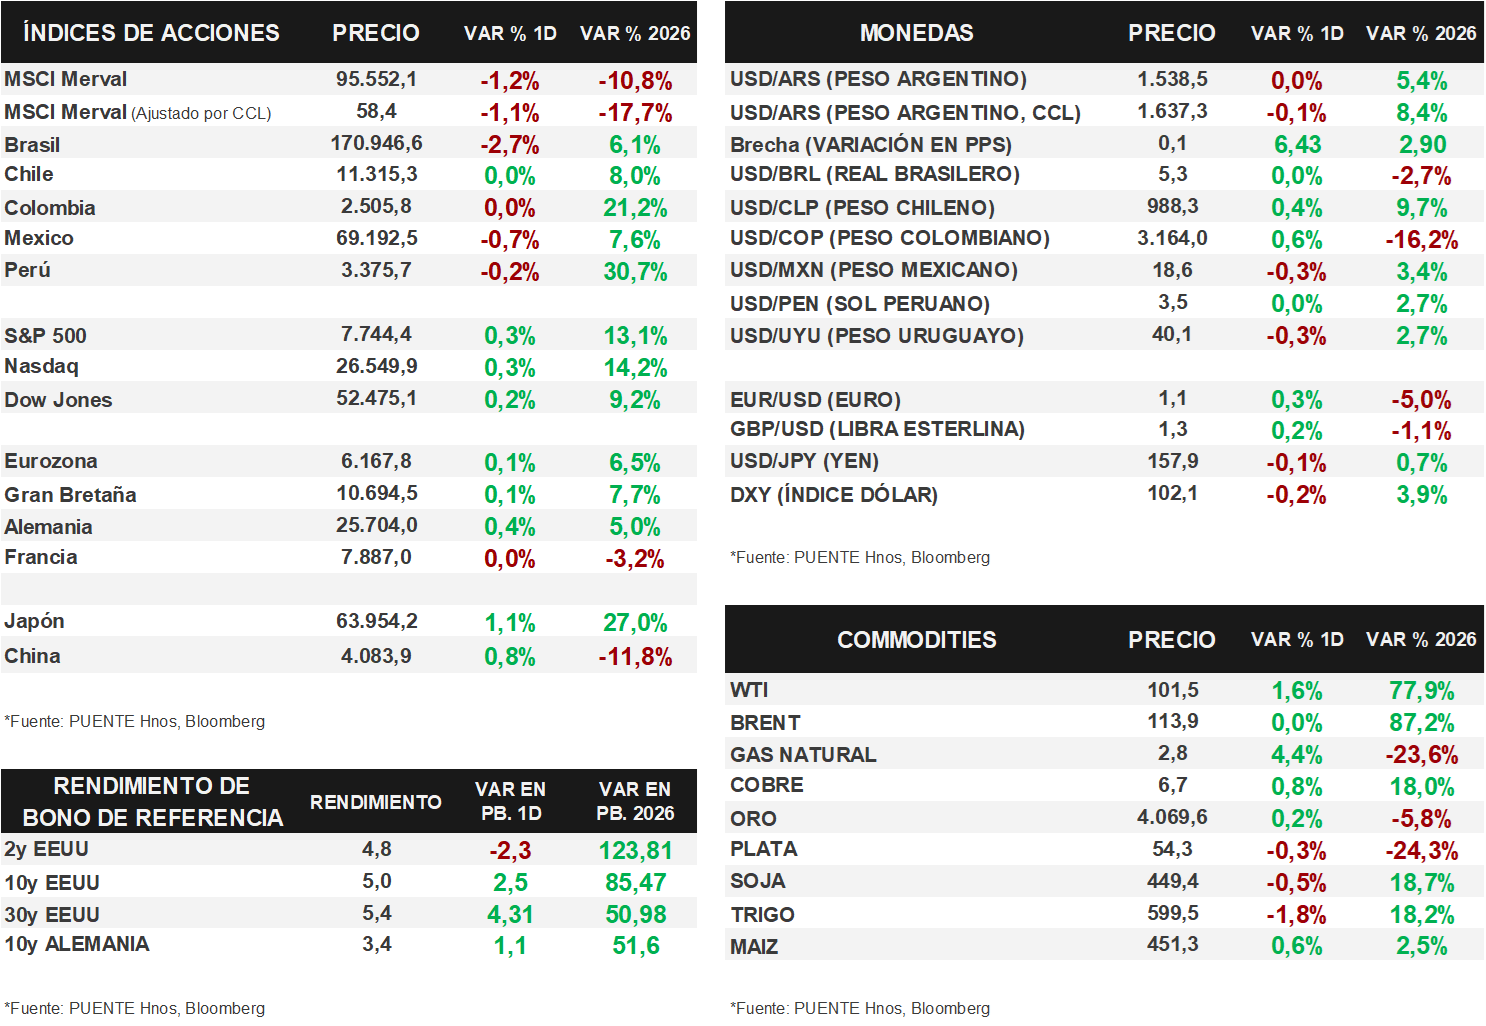
Por otro lado, los bonos soberanos en dólares cayeron en la rueda de ayer. Los bonos bajo ley extranjera retrocedieron -0,6% en promedio; en tanto, aquellos bajo ley local registraron una baja de -1,2%. A su vez, el riesgo país cerró en torno a los 760 puntos básicos.
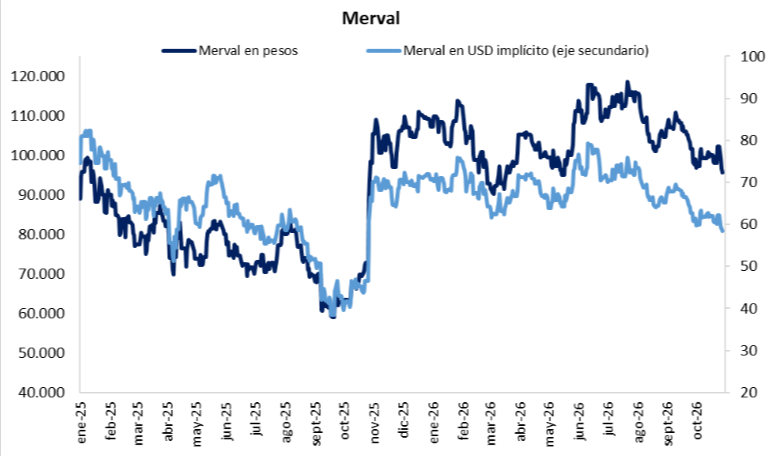
El índice de acciones MSCI Merval retrocedió -1,2% en el día de ayer y anota su tercera caída consecutiva. El sector Financiero cayó -3,2% en promedio, tras las bajas de GGAL (-3,6%), BBAR (-3%) y BMA (-2,2%). En tanto, las bajas generalizadas se vieron contrarrestadas parcialmente por la suba de YPFD (+1,9%). Asimismo, el índice medido en dólares (CCL) cayó -1,1% y cerró en 58,4 puntos.
El tipo de cambio mayorista (Com. A3500) cerró sin cambios la rueda de ayer en $1.538,5 por dólar. La distancia contra la banda superior cambiaria ($1.949) es de 26,7%. A su vez, el tipo implícito en bonos (CCL) bajó -0,1% y cerró en $1.637,3 por dólar. En tanto, la brecha entre ambas cotizaciones finalizó en torno al 6,4%.
Internacional
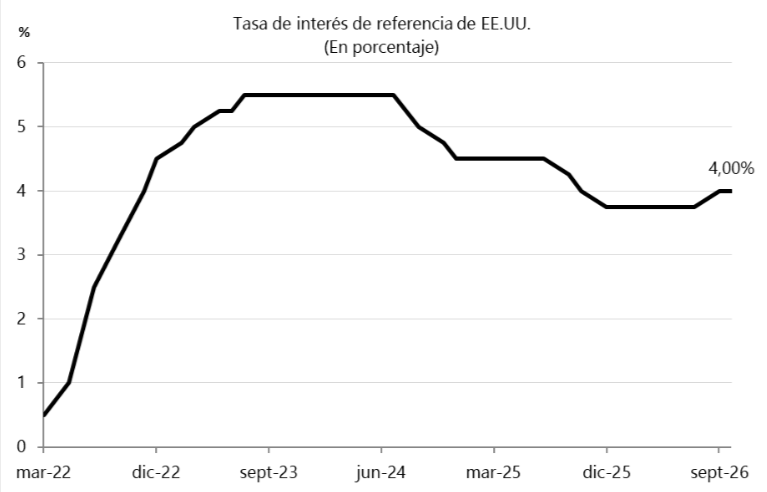
La Reserva Federal (Fed) de EEUU mantuvo la tasa de referencia inalterada en el rango de 3,75%-4,00%
La Fed mantuvo sin cambios la tasa de interés de referencia en el rango de 3,75%-4,00%. La decisión se adoptó por 10 votos a favor contra 2, en cuyos casos se inclinaron por una suba de +25 puntos básicos. En la rueda de prensa, Kevin Warsh -titular del organismo- destacó la solidez de la actividad vinculada al crecimiento de la productividad y a la inversión de capital.
En este entorno, los rendimientos de los bonos del Tesoro de Estados Unidos presentaron movimientos mixtos a lo largo de la curva al cierre de ayer. Mientras que el bono a 1 año se mantuvo estable en 4,45%, el correspondiente a 3 años cedió levemente de 4,80% a 4,78%, en contraste con el tramo a 10 años, que avanzó desde 5,00% a 5,02%.
En tanto, los principales índices de acciones de Estados Unidos cerraron la rueda de ayer con desempeños positivos. El S&P 500 y el Nasdaq avanzaron un +0,3% en cada caso, a la vez que el Dow Jones anotó +0,2%. De esta manera, los índices acumulan en el año aumentos de +13,1%, +14,2% y +9,2%, respectivamente.
Por otro lado, en Estados Unidos se conoció el índice de Precios de Gasto en Consumo Personal de los hogares (PCE, por sus siglas en inglés) de septiembre, que subió +0,5% mensual y +3,6% interanual, este último en línea con lo esperado. En tanto, la medición que excluye alimentos y energía (núcleo) avanzó +0,2% mensual y +3,1% interanual. Asimismo, el dato preliminar del Producto Bruto Interno (PBI) del 3º trimestre mostró una expansión de +3,4% trimestral anualizado, superando el +3,2% proyectado.
Por último, luego del cierre de ayer presentaron sus resultados del 3º trimestre Microsoft y Alphabet. Microsoft superó las expectativas de los analistas tanto en ingresos como en beneficios por acción (BPA), mientras que Alphabet superó levemente las estimaciones de ingresos, pero se ubicó por debajo de lo esperado en BPA. En cuanto a la agenda de hoy, Mastercard reportó antes de la apertura y superó las expectativas de los analistas en ingresos y BPA, en tanto, Intel y Amazon presentarán sus resultados luego del cierre del mercado.
Fuente: PUENTE Hnos