Claves del día
Retrocesos generalizados en los activos argentinos en la rueda del jueves. Suba mensual en el Índice de Confianza del Consumidor
Argentina
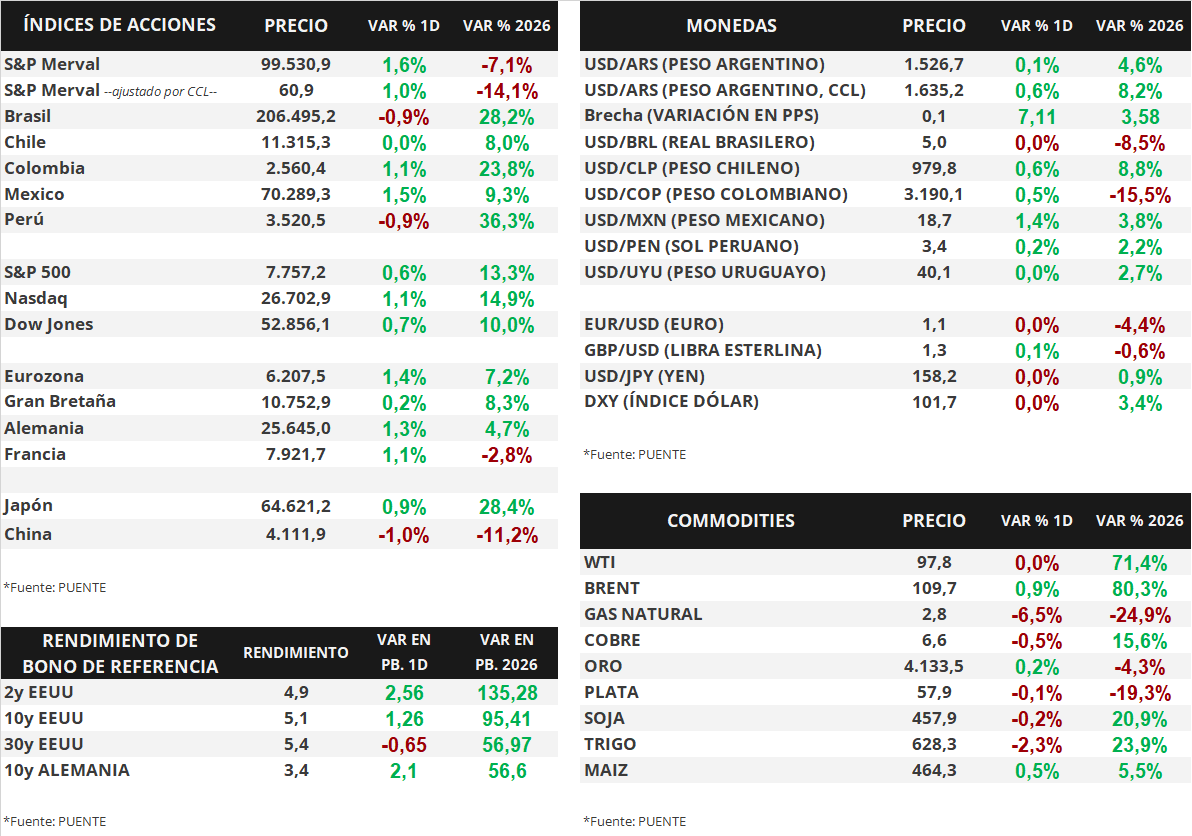
Los bonos soberanos en dólares experimentaron caídas en el día de ayer. Los bonos bajo ley extranjera exhibieron una baja -0,5% en promedio; en tanto, aquellos bajo ley local retrocedieron -0,1%. Además, el riesgo país avanzó hacia los 700 puntos básicos.
Por otro lado, el índice de acciones MSCI Merval bajó -1,5% diario. Todos los sectores experimentaron caídas. Dentro del segmento de Energía (-2%), destacó la baja de YPFD (-2,3%) y ECOG (-2,5%). En tanto, en el sector Financiero (-1,5%), cayeron BMA (-2%) y BBAR (-2%). Asimismo, el índice medido en dólares (CCL) avanzó retrocedió -1,6% y cerró en 59,9 puntos.
El tipo de cambio mayorista (Com. A3500) volvió a marcar una suba marginal de +0,1% y cerró en $1.527,9 por dólar. La distancia contra la banda superior cambiaria ($1.943) es de 27,1%. A su vez, el tipo implícito en bonos (CCL) no presentó cambios y cerró en $1.635,5 por dólar. En efecto, la brecha entre ambas cotizaciones es de 7%.
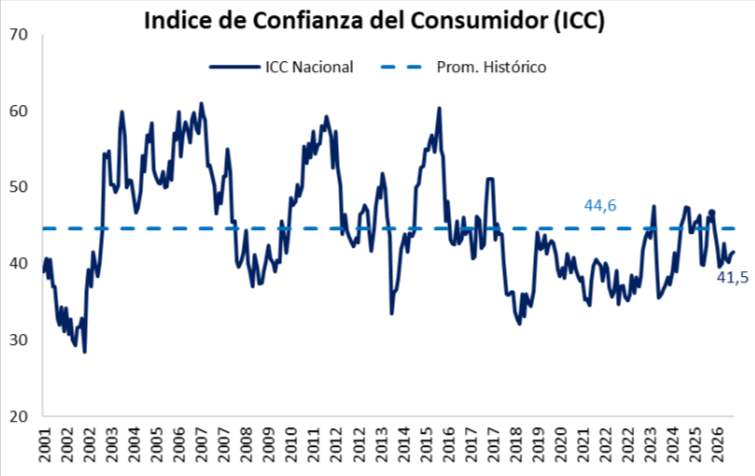
El Índice de Confianza del Consumidor (ICC), medido por la Universidad Torcuato Di Tella, retrocedió +0,8% mensual en octubre de 2026 ubicándose en 41,52 puntos. De esta manera, el ICC acumula una caída de -8,9% en el año y una baja de -1,9% respecto al mismo mes de 2025.
Internacional
Bajas generalizadas en los rendimientos de los bonos del Tesoro estadounidense. Retrocesos en los principales índices accionarios, con el Nasdaq cayendo -2,6%
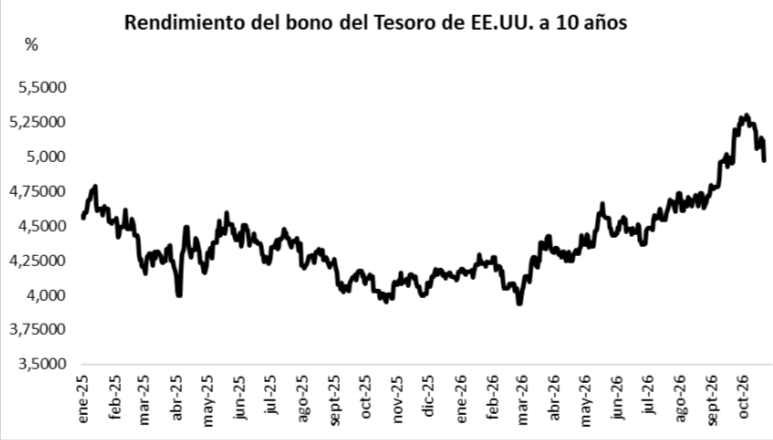
Los rendimientos de los bonos del Tesoro de Estados Unidos registraron bajas generalizadas en la jornada del jueves. El rendimiento del bono a 1 año pasó de 4,52% a 4,41%, mientras que aquellos a 3 y 10 años descendieron de 4,89% a 4,72% y de 5,13% a 4,96%, respectivamente.
Por su parte, los principales índices de acciones estadounidenses cerraron con variaciones mixtas. El S&P 500 retrocedió -1,2% y el Nasdaq cayó -2,6%, mientras que el Dow Jones finalizó prácticamente sin cambios. De esta manera, en lo que va del año, los índices acumulan subas de +11,9%, +11,9% y +10,0%, respectivamente.
En la Eurozona, se conocieron los datos preliminares de los Índices de Gerentes de Compras (PMI, por sus siglas en inglés) de octubre. Ambos indicadores permanecieron en terreno expansivo, aunque registraron retrocesos respecto de septiembre. El PMI de Servicios se ubicó en 51,7 puntos, por debajo de los 52,5 esperados, mientras que el PMI Manufacturero alcanzó los 52,4 puntos, frente a los 52,7 proyectados. En tanto, hoy se conocerán los PMI preliminares de Estados Unidos.
Por otro lado, en Japón, el Índice de Precios al Consumidor (IPC) de septiembre registró una variación de +2,1% interanual, por encima del +1,9% del mes anterior. En tanto, la medición núcleo, que excluye alimentos frescos, aumentó +2,1% interanual, en línea con las expectativas del mercado y por encima del +1,7% de agosto.
Fuente: PUENTE Hnos
Leves bajas en los bonos soberanos en dólares y subas en el MSCI Merval. La actividad económica avanzó +0,1% mensual en agosto
Argentina
En el día de ayer, los bonos soberanos en dólares cerraron levemente a la baja. En efecto, aquellos bajo ley extranjera retrocedieron -0,2% en promedio; mientras que los bonos bajo ley local cayeron -0,4%. Asimismo, el riesgo país se ubica en torno a los 670 puntos básicos.
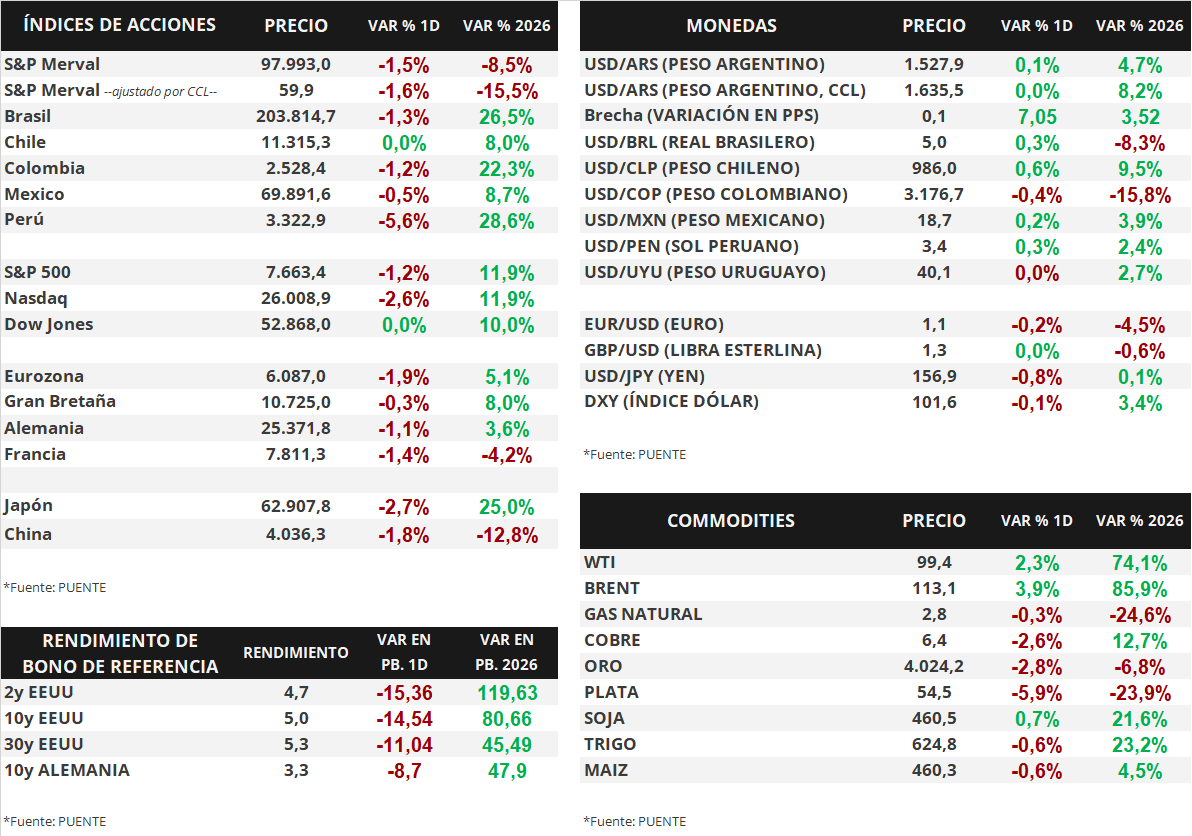
Por su parte, el índice de acciones MSCI Merval subió +1,6% diario. El sector Financiero avanzó +3,1% en promedio, destacando las subas de GGAL (+4,3%) y SUPV (+4%). En tanto, el sector Materiales Básicos (+3,4%), se vio impulsado nuevamente por TXAR (+6,9%). Además, el índice medido en dólares (CCL) avanzó +1% y cerró en 60,9 puntos.
El tipo de cambio mayorista (Com. A3500) registró un alza marginal de +0,1% y cerró en $1.526,7 por dólar. La distancia contra la banda superior cambiaria ($1.941) es de 27,2%. Además, el tipo implícito en bonos (CCL) cerró en $1.635,2 por dólar tras un alza de +0,6%. En tanto, la brecha entre ambas cotizaciones es de 7,1%.
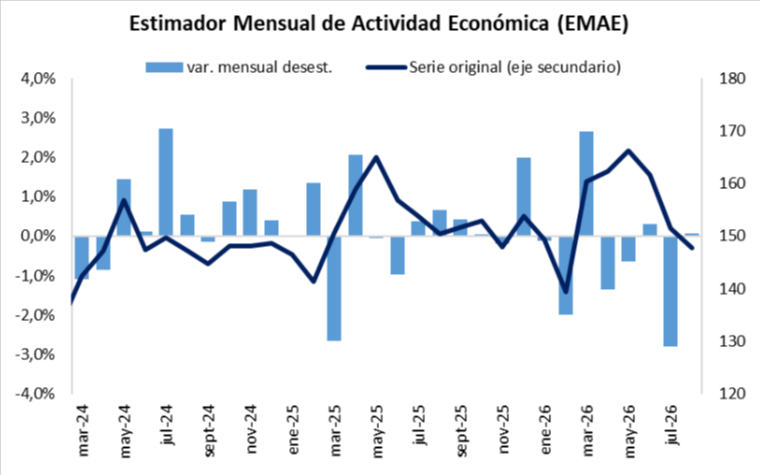
El Estimador Mensual de Actividad Económica (EMAE) exhibió una suba desestacionalizada de +0,1% mensual en agosto. En tanto, en términos interanuales, cayó -1,7%. El rubro con mayor contribución positiva fue Explotación de minas y canteras, tras una suba interanual de +11,1%. Por el contrario, la industria manufacturera (-3,2%) fue el sector que más contribuyó a la caída de la actividad.
Internacional
Subas generalizadas en los índices accionarios estadounidenses, con el Nasdaq avanzando +1,1%. Meta y Tesla presentaron sus resultados trimestrales
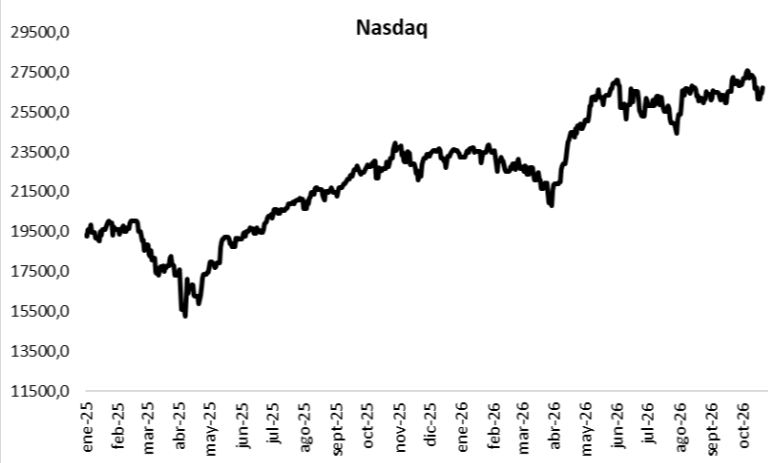
Los principales índices de acciones estadounidenses cerraron con subas generalizadas el miércoles. El S&P 500 y el Nasdaq avanzaron +0,6% y +1,1%, respectivamente, mientras que el Dow Jones subió +0,7%. De esta manera, en lo que va del año, los índices acumulan avances de +13,3%, +14,9% y +10,0%, respectivamente.
En tanto, los rendimientos de los bonos del Tesoro de Estados Unidos registraron leves subas en los plazos considerados. El rendimiento del bono a 1 año pasó de 4,51% a 4,52%, mientras que los correspondientes a 3 y 10 años aumentaron de 4,86% a 4,89% y de 5,12% a 5,13%, respectivamente.
Por otro lado, Meta y Tesla presentaron sus resultados del tercer trimestre de 2026. Meta registró ingresos por USD 64.600 millones, por encima de los USD 63.330 millones esperados, con un crecimiento de +26% interanual. Asimismo, reportó una ganancia de USD 3,83 por acción frente a las estimaciones de USD 3,57. Por su parte, Tesla informó ingresos por USD 28.050 millones, en línea con las expectativas del mercado, y un beneficio ajustado por acción de USD 0,48, superando las estimaciones de USD 0,45.
Fuente: PUENTE Hnos