Claves del día
Predominó la demanda por el título TAMAR en la licitación del Tesoro. Movimientos bajistas en los activos argentinos
Argentina
El Tesoro Nacional adjudicó $8,62 billones en la segunda licitación de septiembre y renovó el 100,1% de los vencimientos ($8,86 billones). En esta oportunidad, la mayor demanda se concentró en el BONTAM de julio de 2027 (TML27), que obtuvo el 33,7% del total adjudicado a un rendimiento de TAMAR más un margen de 3,6% anual.
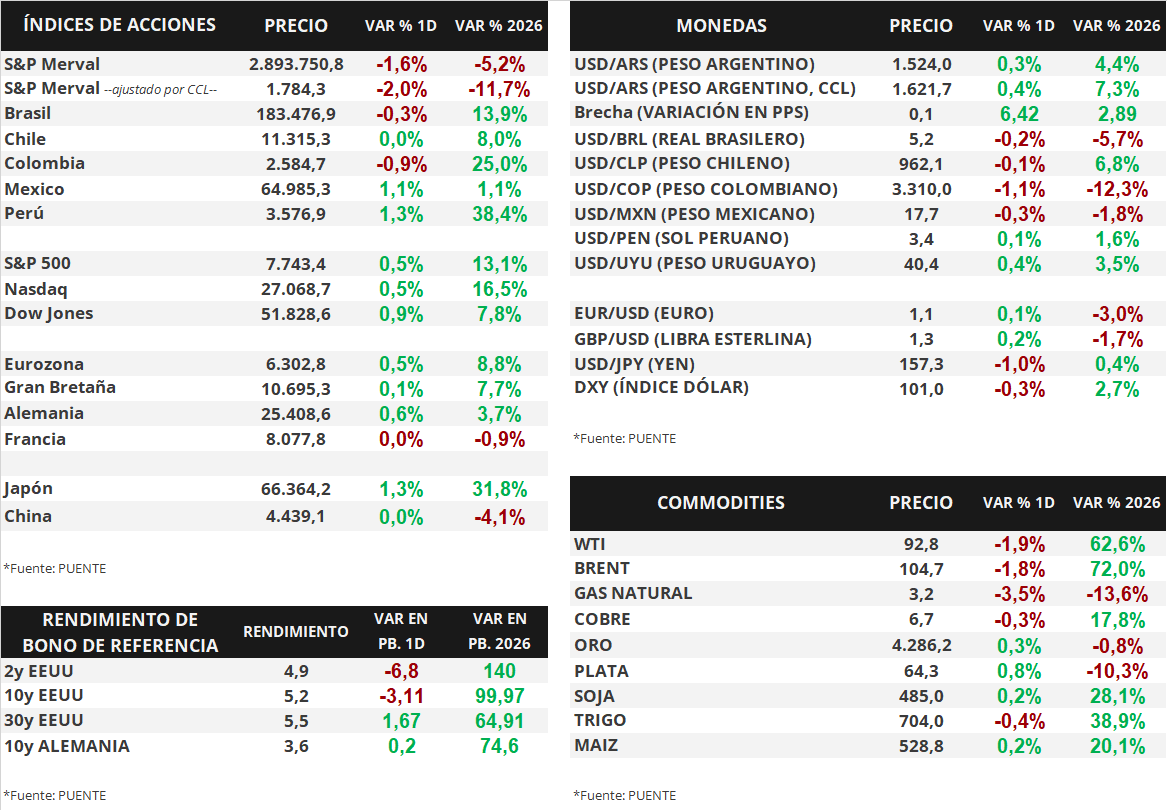
Los bonos soberanos en dólares operaron mayormente a la baja el día lunes. Aquellos bajo ley extranjera retrocedieron -1,1%, en promedio, mientras que los títulos bajo legislación local cayeron -0,6%. Además, el riesgo país se ubica en torno a los 625 puntos básicos.
En paralelo, los bonos soberanos en pesos registraron movimientos bajistas en sus cotizaciones. Los menos favorecidos fueron los instrumentos vinculados a la tasa TAMAR (-0,3%), los títulos a tasa fija (-0,1%) y los bonos ajustados por CER (-0,1%).
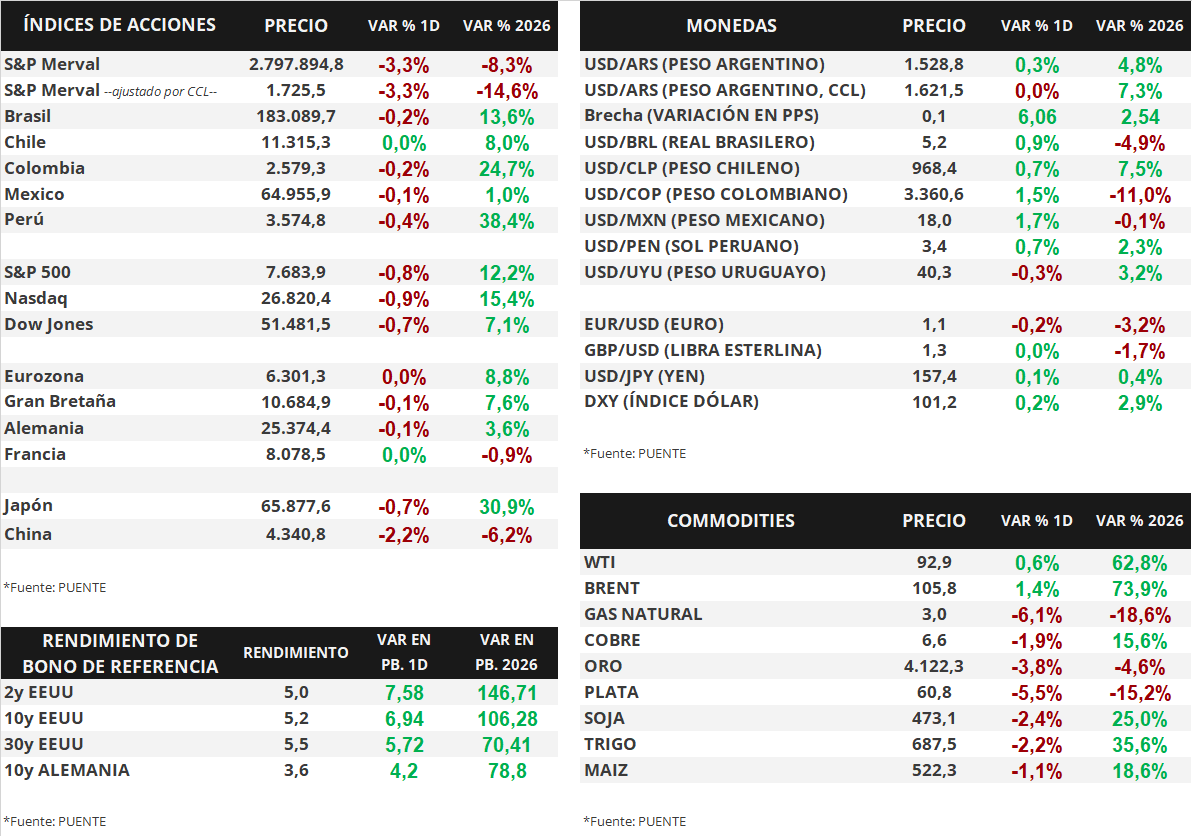
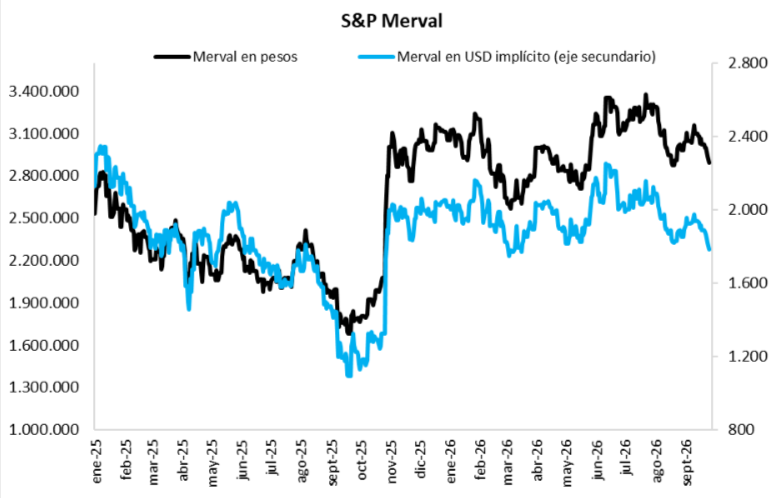
Por su parte, el índice de acciones S&P Merval bajó -3,3% diario. Los papeles menos favorecidos fueron TGNO4 (-6,6%), CRES (-6,3%) y ECOG (-6,1%). Asimismo, el índice medido en dólares (CCL) cayó -3,3% y cerró en 1.725,5 puntos.
El tipo de cambio mayorista (Com. A3500) subió +0,3% y cerró en $1.528,8 por dólar. La distancia contra la banda superior cambiaria ($1.914) es de 25,7%. Asimismo, el tipo implícito en bonos (CCL) operó de manera estable y cerró en $1.621,5 por dólar. Así, la brecha entre ambas cotizaciones es de 6,1%.
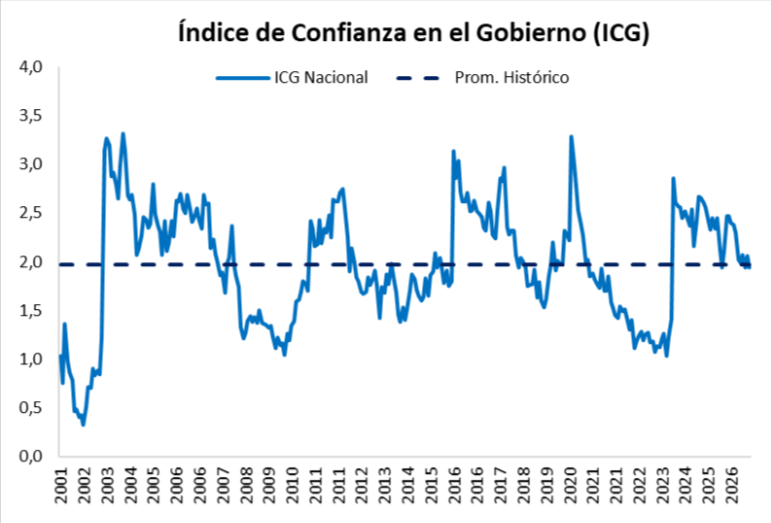
El Índice de Confianza en el Gobierno (ICG) bajó -5,9% mensual en la medición de septiembre de 2026 de la Universidad Torcuato Di Tella. En este sentido, el índice arrojó un resultado de 1,94 puntos en una escala de 0 a 5, lo que representa un nivel aproximado de 38,8%.
Internacional
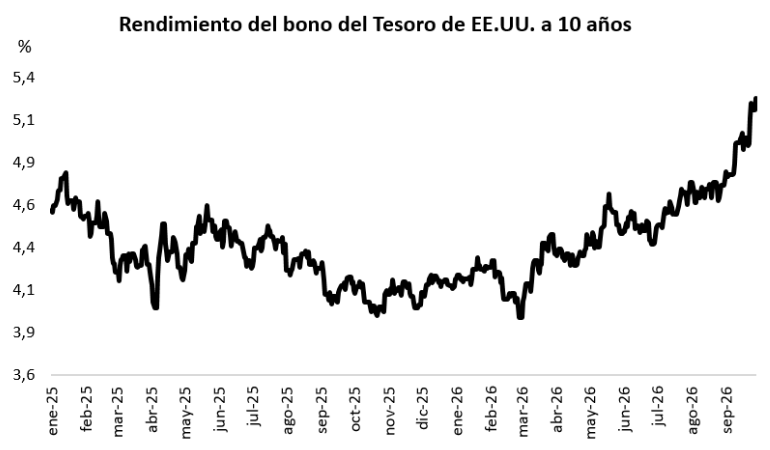
El rendimiento del bono del Tesoro de EEUU a 10 años alcanzó el el 5,23% en el inicio de la semana
La curva de rendimientos de bonos del Tesoro de Estados Unidos se amplió a lo largo de todos los vencimientos durante la primera rueda de la semana. Así, el bono a 1 año se ubicó en 4,51% desde el 4,45% anterior, el bono a 3 años en 5,01% frente al 4,94% del viernes, mientras que el bono de referencia a 10 años finalizó en 5,23% desde el 5,17% previo, alcanzando un nuevo máximo desde 2007.
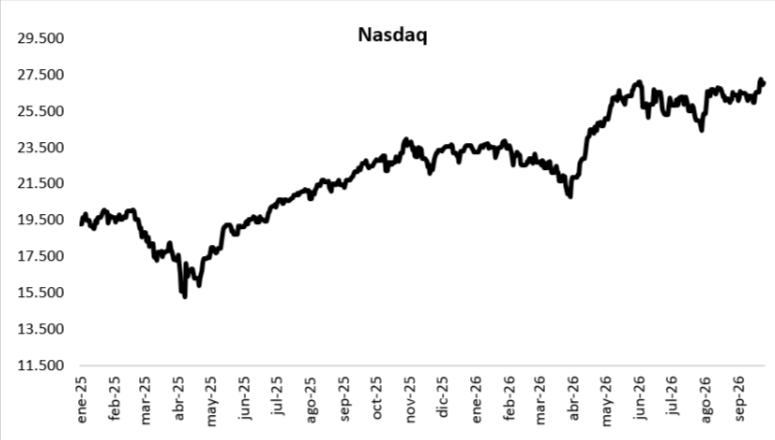
Por su parte, los principales índices de acciones de Estados Unidos arrancaron la semana con bajas generalizadas. De este modo, el más afectado fue el Nasdaq con un -0,9%, seguido por el S&P 500 con -0,8% y el Dow Jones con un -0,7%. No obstante, en el año exhiben subas de +15,4%, +12,2% y +7,1% respectivamente.
En el mercado de commodities, las cotizaciones operaron dispares en la rueda de ayer en tanto las negociaciones entre Estados Unidos e Irán permanecen estancadas. El petróleo Brent avanzó +1,4% y el WTI +0,6% hasta USD 105,8 y USD 92,9 el barril, respectivamente; mientras que el oro cedió -3,8% hasta USD 4.122,3 la onza. Finalmente, la tonelada de soja presentó una merma del -2,4% diario hasta USD 473,1.
Fuente: PUENTE Hnos
Hoy licita el Tesoro Nacional. Los activos argentinos operaron a la baja el día viernes
Argentina
En el día de hoy, el Ministerio de Economía llevará a cabo la segunda licitación de septiembre. En este sentido, enfrenta vencimientos por un total de $8,6 billones. El menú de instrumentos en pesos está compuesto de la reapertura de una BONCAP con vencimiento al 15 de enero de 2027; la reapertura de una LETAM ( jul-27); la reapertura de un BONCER con vencimiento en mayo de 2027 y la reapertura de dos LELINK´s (oct-26 y nov-26).
Los bonos soberanos en dólares mostraron bajas generalizadas el día viernes. Aquellos bajo ley extranjera retrocedieron -0,9%, en promedio, y los títulos bajo legislación local cayeron -1,5%. Además, el riesgo país se ubica en torno a los 610 puntos básicos.
En paralelo, los bonos soberanos en pesos experimentaron leves movimientos alcistas. Los más destacados fueron los títulos a tasa fija (+0,2%) y los bonos ajustados por CER (+0,1%).
Por su parte, el índice de acciones S&P Merval mostró una baja diaria de -1,6%. Los papeles menos favorecidos fueron EDN (-3,2%), BMA (-2,9%) y BYMA (-2,9%). Asimismo, el índice medido en dólares (CCL) retrocedió -2,0% y cerró en 1.784,3 puntos.
El tipo de cambio mayorista (Com. A3500) subió +0,3% y cerró en $1.524,0 por dólar. La distancia contra la banda superior cambiaria ($1.913) es de 25,5%. Asimismo, el tipo implícito en bonos (CCL) avanzó +0,4% y cerró en $1.621,7 por dólar. Así, la brecha entre ambas cotizaciones es de 6,4%.
Internacional
En EEUU se conocerán los datos de empleo de septiembre, inflación PCE de agosto y actividad del 2° trimestre
La atención de la semana en Estados Unidos estará en la publicación de los datos referentes a la evolución del mercado laboral de septiembre, estimándose la creación de 100 mil nuevos puestos de trabajo y una tasa de desempleo de 4,1%. A su vez, se divulgará el índice de precios de gasto en consumo personal de los hogares (PCE) -indicador preferido de la Reserva Federal (Fed) para decisiones de política monetaria- de agosto, proyectándose un alza anual de +3,7% y de +3,4% en la medición que excluye alimentos y energía (núcleo). En tanto, también se conocerá la estimación final del Producto Bruto Interno (PBI) del 2° trimestre, siendo la expectativa un crecimiento de +1,5% anualizado. Por otro lado, en la Eurozona se publicará la inflación de septiembre, previéndose un incremento anual de +3,5% y de +2,6% en la núcleo.
Los principales índices de acciones de Estados Unidos operaron positivos en la última rueda de la semana. El Dow Jones lideró la tendencia con un +0,9%, seguido por el S&P 500 y el Nasdaq con un +0,5% en cada caso. Con estos desempeños, en el año acumulan incrementos de +7,8%, +13,1% y +16,5% respectivamente.
Por su parte, los rendimientos de bonos del Tesoro de Estados Unidos mostraron compresiones en la mayoría de los vencimientos al cierre del viernes. Así, el bono a 1 año se ubicó en 4,45% desde el 4,46% anterior, el bono a 3 años en 4,94% frente al 5,02% del jueves, mientras que el bono de referencia a 10 años finalizó en 5,17% desde el 5,21% previo. No obstante, el desempeño semanal presentó importantes ampliaciones, principalmente en los tramos corto y medio de la curva.
Fuente: PUENTE Hnos