Semanal de mercados
Informe semanal de mercados
En Estados Unidos, los Índices de Gerentes de Compras (PMI’s por sus siglas en inglés) -indicadores adelantados de actividad- sectoriales de septiembre se ubicaron por encima de las expectativas en todos los casos, con manufacturas anotando 57 puntos. En este entorno, la curva de rendimientos de los bonos del Tesoro americano se amplió en forma generalizada durante la semana, con el bono a 1 año ubicándose en 4,45% y aquel a 10 años alcanzando el 5,17%, el nivel más elevado desde 2007. Esta semana, la atención estará en la publicación del índice de precios de gasto en consumo personal de los hogares (PCE) -indicador preferido de la Reserva Federal (Fed) para decisiones de política monetaria- de agosto, siendo la expectativa un alza anual de +3,7% y +3,4% en la medición que excluye alimentos y energía (núcleo). A su vez, se divulgará la evolución del mercado laboral de septiembre, estimándose la creación de 100 mil nuevos puestos de trabajo y un desempleo estable en 4,1%, y la proyección final del Producto Bruto Interno (PBI) del 2° trimestre, previéndose un +1,5% anualizado. El escenario a corto plazo se presenta con inflación manteniéndose por encima del objetivo de la entidad (2,0%) y un mercado laboral resiliente, lo que sostendría la tasa de interés en niveles altos históricamente. Esto permite la obtención de rendimientos nominales elevados por más tiempo para bonos con grado de inversión, siendo conveniente los tramos de la curva hasta 5 años de duración. En Argentina, el estimador mensual de actividad económica retrocedió en la medición mensual y en la interanual del mes de julio de 2026. En tanto, los activos argentinos cayeron en la última semana. La atención de la semana estará en la segunda licitación de septiembre del Tesoro Nacional.
Internacional
La atención de la semana en Estados Unidos estará en la publicación de los datos referentes a la evolución del mercado laboral de septiembre, estimándose la creación de 100 mil nuevos puestos de trabajo y una tasa de desempleo de 4,1%. A su vez, se divulgará la inflación PCE -referencia de la Fed para decisiones de tasa de interés- de agosto, proyectándose un alza anual de +3,7% y de +3,4% en la medición núcleo. Finalmente, también se dará a conocer la estimación final del PBI del 2° trimestre, siendo la expectativa un crecimiento de +1,5% anualizado. En la Eurozona, se publicará la inflación preliminar de septiembre, previéndose un incremento anual de +3,5% y de +2,6% en la núcleo.
En Estados Unidos, los datos preliminares de los PMI’s -indicadores adelantados de actividad- de septiembre superaron ampliamente las expectativas, acelerándose frente a los registros de agosto en todos los sectores. Así, manufacturas marcó 57 puntos, el de servicios se ubicó en 58,7 puntos. Vale considerar que un desempeño por encima de los 50 puntos supone expansión, y uno inferior a dicho umbral contracción de la actividad.
En tanto, la encuesta de expectativas de inflación de la Universidad de Michigan de septiembre se ubicó en +4,6% para los próximos 12 meses, en sintonía con las previsiones del consenso de analistas. Este registró marca una aceleración frente a lo esperado en agosto.
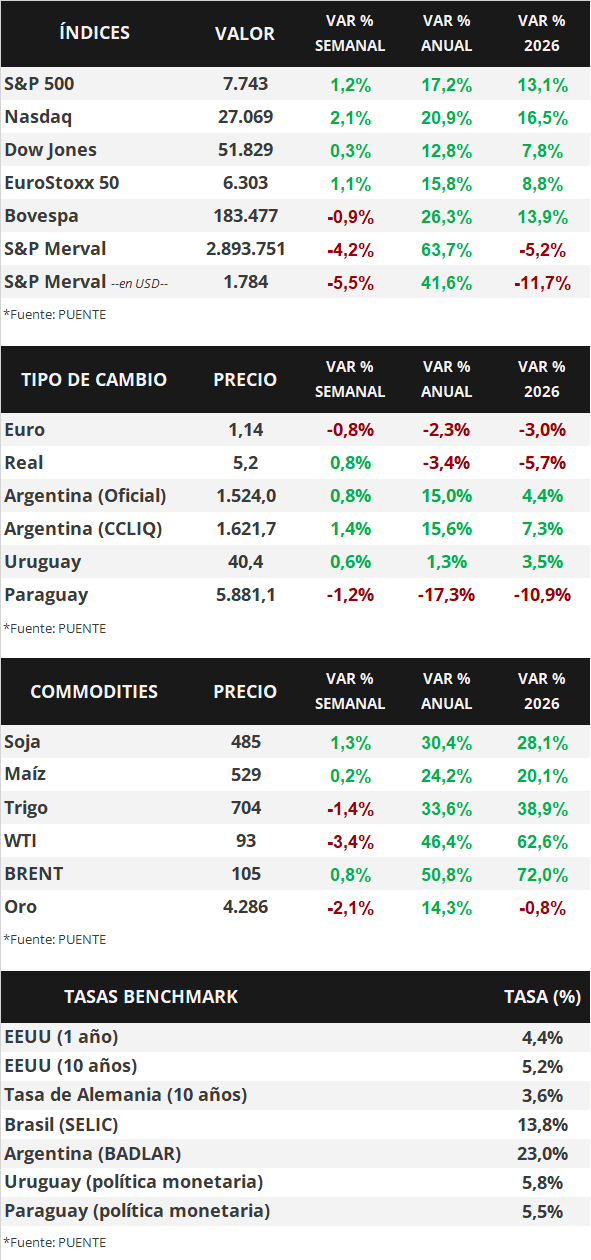
En este escenario, los futuros los rendimientos de los bonos del Tesoro americano se ampliaron en la semana, principalmente en los tramos medio y medio de la curva. Así, el bono a 1 año pasó de 4,40% a 4,45%, el de 3 años de 4,84% a 4,94%, y la referencial a 10 años de 5,0% a 5,17%, el mayor nivel desde junio de 2007. Por su parte, los bonos corporativos con Grado de Inversión (ETF LQD) cerraron con un rendimiento del 6,3% promedio. En otro orden, los principales índices de acciones de Estados Unidos finalizaron positivos, siendo el Nasdaq el que lideró la tendencia con un +2,1% en la semana.
En la Eurozona también se conocieron los PMI’s sectoriales de septiembre, que superaron las previsiones del consenso de analistas en todos los casos. En concreto, el manufacturero se ubicó en 52,7 puntos, mientras que el de servicios y el compuesto anotaron 53 y 53,1 puntos en cada caso, presentando una mejora respecto a agosto. En este entorno, el índice de acciones EuroStoxx 50 avanzó +1,1% semanal.
En Latinoamérica, el Banco Central de México llevó a cabo su reunión de política monetaria, en la que mantuvo inalterada la tasa de interés de referencia en el 6,5% anual, en línea con las proyecciones del consenso de analistas. En este marco, el tipo de cambio subió +2,6% en la semana.
Argentina
La atención de la semana estará en la segunda licitación de septiembre del Tesoro Nacional que se llevará a cabo el día lunes. Ese mismo día, se publicará el Índice de Confianza del Gobierno (ICG) por parte de la Universidad Torcuato Di Tella.
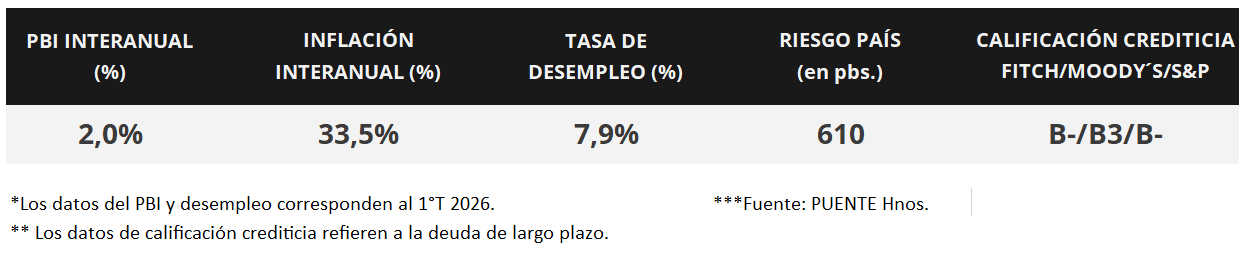
Los bonos soberanos en dólares mostraron bajas generalizadas la última semana. Aquellos bajo ley extranjera retrocedieron -3,8%, en promedio, y los títulos bajo legislación local cayeron -4,6%. Los bonos menos favorecidos fueron el AL35 (-6,2%) y el AE38 (-5,8%). Además, el riesgo país se ubica en torno a los 610 puntos básicos.
En paralelo, en los bonos soberanos en pesos hubo movimientos mixtos la última semana. Los más rezagados fueron los títulos ajustados por CER y aquellos vinculados a la tasa TAMAR con bajas de -0,5% y -0,4% respectivamente. En sentido opuesto, los bonos Dollar-Linked avanzaron +0,2% promedio.
Por su parte, el índice de acciones S&P Merval bajó -4,2% la última semana. Las acciones menos favorecidas fueron SUPV (-8,3%), BMA (-7,9%) y EDN (-7,7%). Asimismo, el índice medido en dólares (CCL) cayó -5,5% y cerró en 1.784,3 puntos.
El tipo de cambio mayorista (Com. A3500) subió +0,8% de manera semanal y cerró en $1.524,0 por dólar. La distancia contra la banda superior cambiaria ($1.913) es de 25,5%. Asimismo, el tipo implícito en bonos (CCL) avanzó +0,4% y cerró en $1.621,7 por dólar. Así, la brecha entre ambas cotizaciones es de 6,4%.
El Estimador Mensual de Actividad Económica (EMAE) exhibió una baja desestacionalizada de -2,9% mensual en julio. En tanto, en términos interanuales, cayó -1,4%. Los rubros con mayor incidencia negativa fueron Comercio Mayorista, Minorista y Reparaciones y la Industria Manufacturera con retrocesos interanuales de -5,1% y -4,6%, respectivamente.
Informe semanal de mercados
La Reserva Federal de Estados Unidos (Fed) elevó la tasa de interés en un cuarto de punto porcentual hasta el rango de 3,75%-4,00%, en sintonía con las expectativas. En materia de política monetaria, se prevé un entorno de tasa de interés más elevada frente a lo esperado meses atrás, siendo la expectativa para 2026 que se ubique en el 4,1%, lo cual implicaría un nuevo incremento en lo que resta del año. En términos de perspectivas, se elevó la proyección de crecimiento (+2,3%) y de la inflación PCE (mide el gasto en consumo personal de los hogares y es el indicador preferido de la Fed para decisiones de política monetaria: +3,4% anual en la medición sin alimentos ni energía -núcleo-), mientras que se redujo la estimación de desempleo (4,1%). En este entorno, la curva de rendimientos de los bonos del Tesoro americano se amplió en forma generalizada durante la semana, con el bono a 1 año ubicándose en 4,4% y la referencia a 10 años alcanzando el 5,0%, el máximo nivel en casi dos décadas. Esta semana, la atención estará en la publicación de los datos preliminares de los Índices de Gerentes de Compras (PMI’s por sus siglas en inglés) -indicadores adelantados de actividad- sectoriales de septiembre. En paralelo, se mantiene la expectativa respecto a un eventual acuerdo que ponga fin al conflicto en Medio Oriente. El escenario a corto plazo se presenta con inflación manteniéndose por encima del objetivo de la entidad (2,0%) y un mercado laboral resiliente, lo que sostendría la tasa de interés en niveles altos históricamente. Esto permite la obtención de rendimientos nominales elevados por más tiempo para bonos con grado de inversión, siendo conveniente los tramos de la curva hasta 5 años de duración. En Argentina, el PBI bajó en la medición trimestral y subió en la medición interanual al tiempo que la balanza comercial y el resultado fiscal mostraron superávit. Los activos argentinos retrocedieron la última semana y el Banco Central continuó con la compra diaria de divisas. La atención de la semana estará en el estimador mensual de actividad económica de julio que publicará el INDEC.
Internacional
La atención de la semana en Estados Unidos estará en la publicación de los datos preliminares de los PMI’s -indicadores adelantados de actividad- sectoriales de septiembre y la encuesta de expectativas de inflación de la Universidad de Michigan de septiembre, que se estima en +4,6% para los próximos 12 meses. En la Eurozona también se conocerán los PMI’s sectoriales de septiembre; en tanto, en Latinoamérica habrá reunión de política monetaria del Banco Central de México, siendo la expectativa que mantenga inalterada la tasa de interés en el 6,5% actual.
La Fed decidió elevar la tasa de interés de referencia en un cuarto de punto porcentual hasta el rango de 3,75%-4,00% actual, por primera vez desde 2023. La decisión, unánime y en línea con las expectativas, fue sustentada en base a un escenario donde la actividad económica crece a un ritmo sólido, pese a la incertidumbre geopolítica, con un mercado laboral acompañando la tendencia. En tanto, la inflación continúa siendo persistente y manteniéndose por encima de la meta del 2,0% de largo plazo.
En su actualización trimestral de proyecciones macroeconómicas, se elevó la expectativa de crecimiento para 2026 hasta un +2,3% anual y la previsión de inflación: el PCE general se espera en +3,7% interanual frente al +3,6% previo, en tanto, el PCE que excluye alimentos y energía (núcleo) se proyecta en +3,4% versus el +3,3% de junio. Por su parte, se redujo la proyección de desempleo hasta el 4,1%. En materia de política monetaria las perspectivas resultan más restrictivas frente a junio, estimándose que la tasa de referencia finalice 2026 en torno al 4,1%, lo cual implicaría un nuevo incremento en lo que resta del año. Es esperable que el sesgo restrictivo se mantenga durante 2027.
Por otro lado, se conoció la evolución de las ventas minoristas -indicador proxy de actividad- de agosto, que avanzaron un +1,2% mensual +1,4% en la comparación anual, superando las proyecciones del consenso de analistas y los registros de julio. Por otro lado, la producción industrial no mostró cambios a nivel mensual, mientras que anotó un +1,4% interanual.
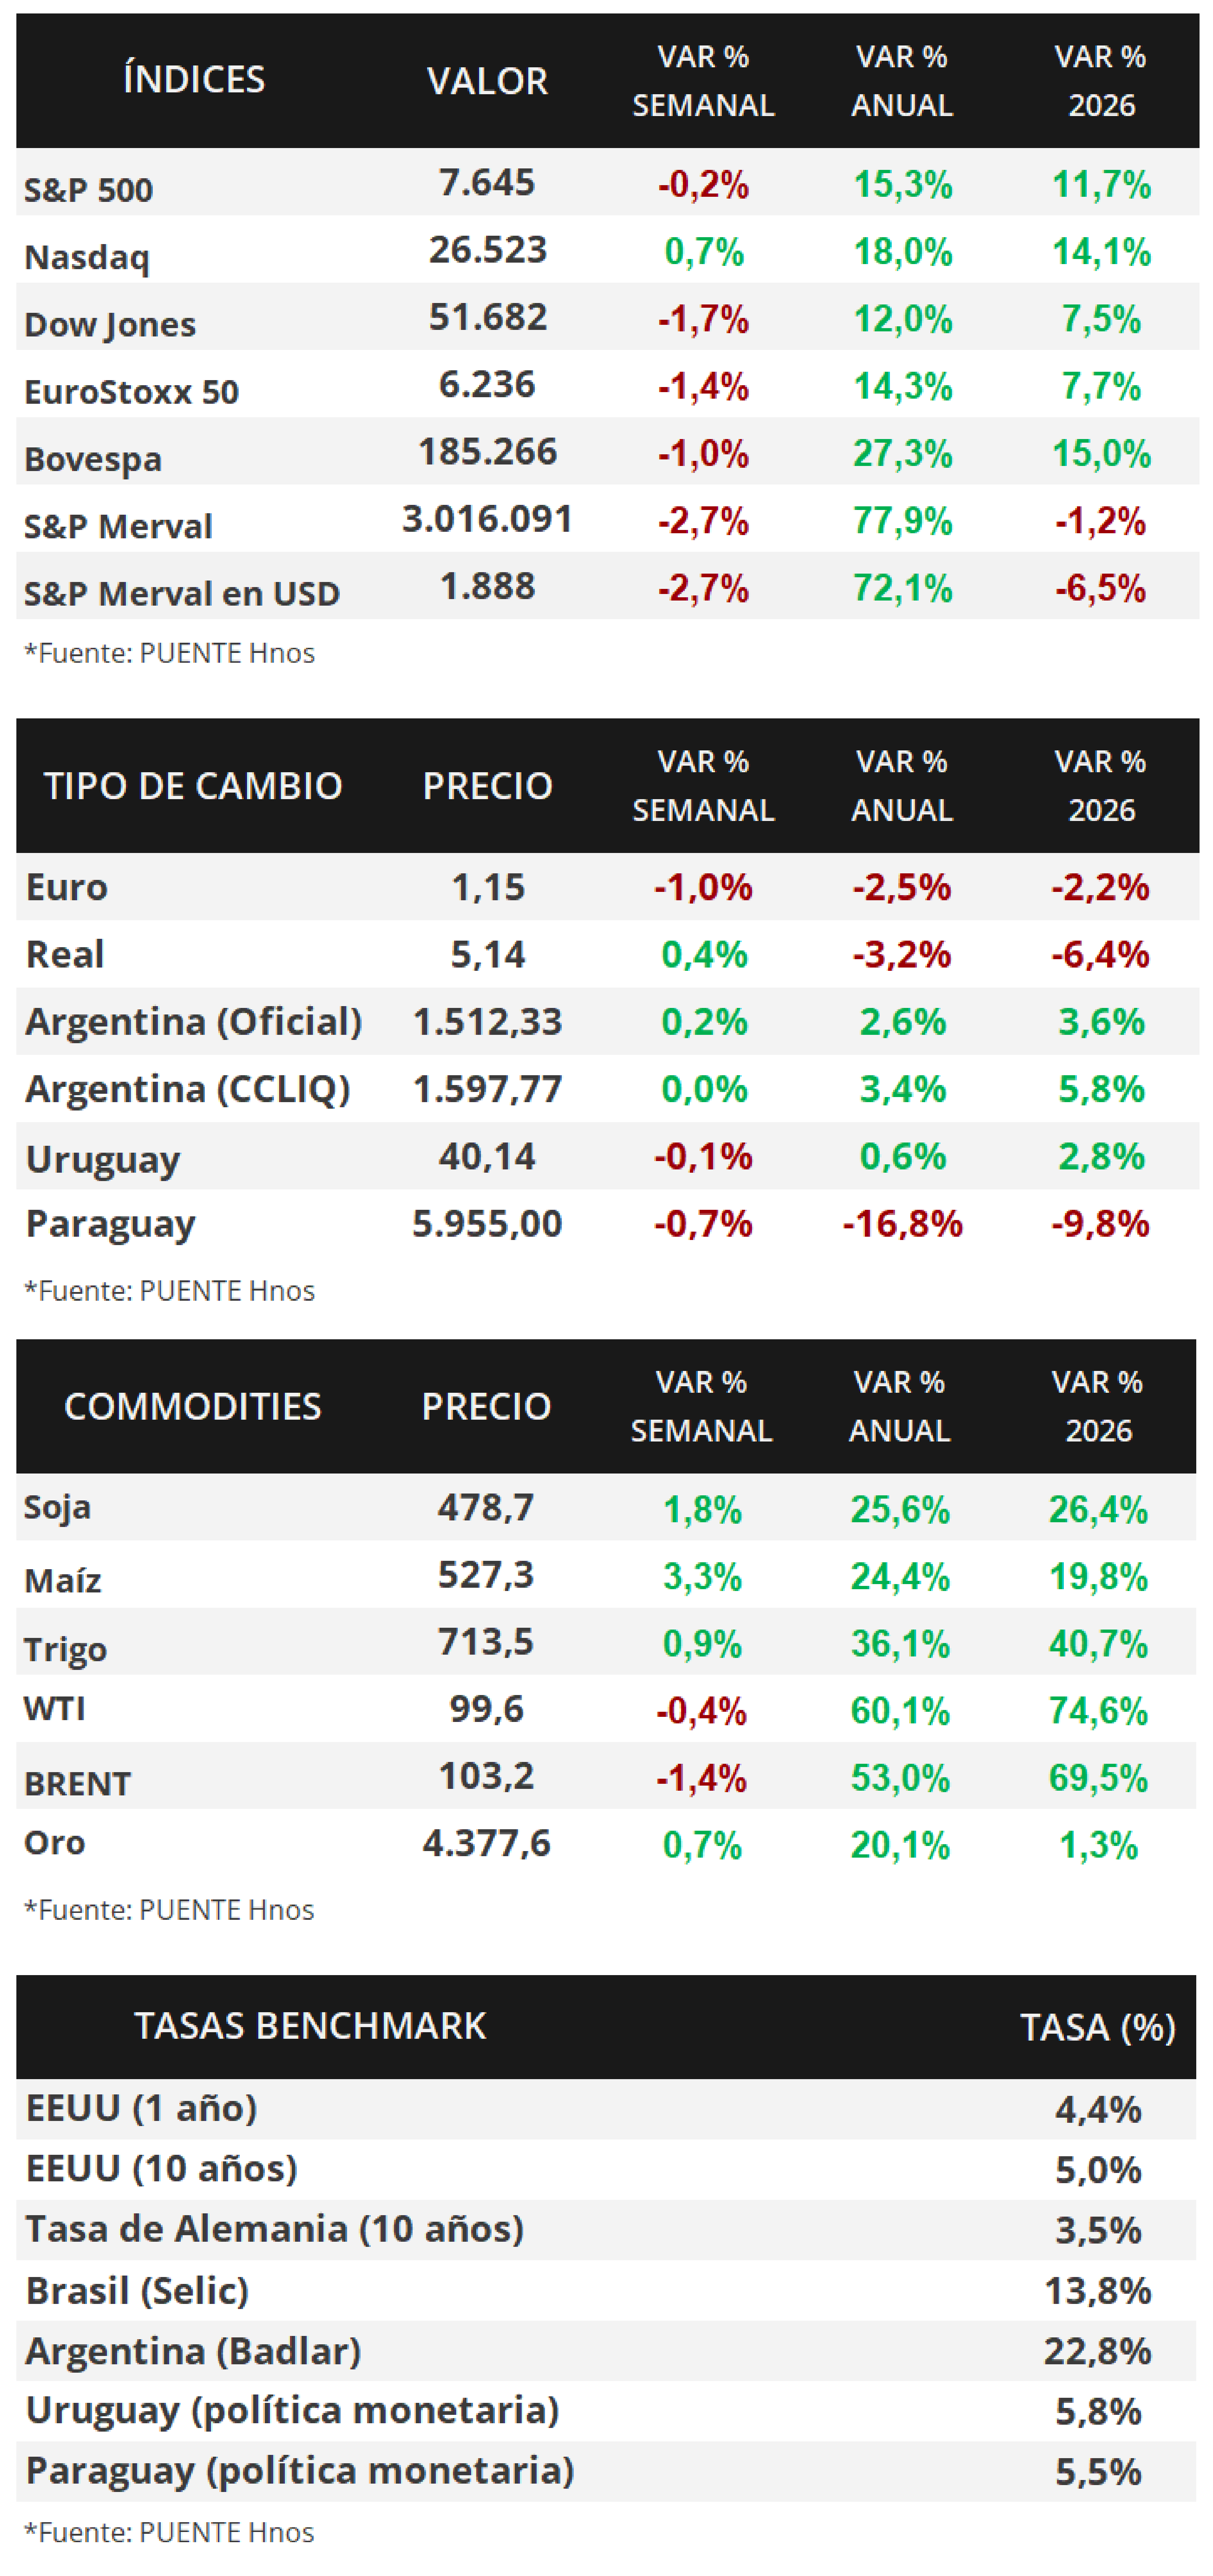
En este escenario, los futuros los rendimientos de los bonos del Tesoro americano se ampliaron en la semana, principalmente en los tramos corto y medio de la curva. Así, el bono a 1 año pasó de 4,32% a 4,40%, el de 3 años de 4,72% a 4,84%, y la referencial a 10 años de 4,97% a 5,0%, este último alcanzando niveles de 2007. Por su parte, los bonos corporativos con Grado de Inversión (ETF LQD) alcanzaron un rendimiento del 6,0% promedio. En otro orden, los principales índices de acciones de Estados Unidos cerraron mixtos, destacando el Nasdaq con un +0,7% semanal.
En la Eurozona, la inflación de agosto mostró una ligera aceleración frente a julio, al marcar un +0,4% mensual y +3,2% anual versus el +3,3% esperado. En tanto, la medición núcleo anotó +0,2% frente a julio y +2,4% anual. En este entorno, el euro cedió -1,0% semanal hasta 1,15 dólares por euro, a la vez que el rendimiento del bono del Tesoro alemán a 10 años avanzó levemente hasta el 3,52%.
A nivel global, también hubo encuentros de política monetaria en Inglaterra, Japón y Brasil. Mientras que el Banco de Inglaterra mantuvo inalterada la tasa de referencia en el 3,75% anual, en Japón se efectivizó un nuevo incremento en el costo del financiamiento hasta el 1,25% desde el 1,0%. En contraste con estas posturas, el Banco Central de Brasil continúa suavizando la política monetaria, al bajar por quinta vez en el año la tasa de interés, ubicándola en el 13,75% desde el 14% previo.
Argentina
La atención de la semana, en materia de datos, estará en el Estimador Mensual de Actividad Económica (EMAE) de julio que será publicado por el INDEC el día jueves.
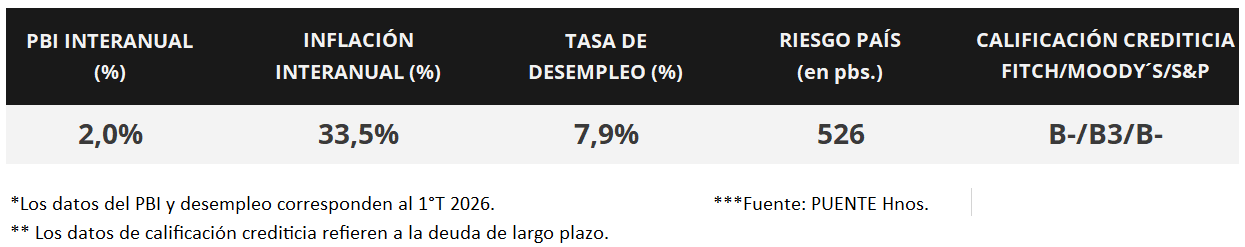
Los bonos soberanos en dólares operaron a la baja la última semana. Aquellos bajo ley extranjera retrocedieron -1,8%, en promedio, y los títulos bajo legislación local cayeron -1,7%. Los bonos menos favorecidos fueron AL35 (-2,9%) y GD46 (-2,1%). Además, el riesgo país se ubica en torno a los 525 puntos básicos.
En paralelo, los bonos soberanos en pesos experimentaron subas en la mayoría de los activos. Los más destacados fueron los bonos ajustados por CER (+1,2%) y los instrumentos vinculados a la tasa TAMAR (+1,0%).
Por su parte, el índice de acciones S&P Merval bajó -2,7% la última semana. Los papeles menos favorecidos fueron CEPU (-8,2%), ECOG (-6,4%) y PAMP (-6,1%). Asimismo, el índice medido en dólares (CCL) cayó -2,7% y cerró en 1.887,7 puntos.
El tipo de cambio mayorista (Com. A3500) subió +0,2% semanal y cerró en $1.512,3 por dólar. La distancia contra la banda superior cambiaria ($1.904) es de 25,9%. En tanto, el tipo implícito en bonos (CCL) operó de manera estable y cerró en $1.597,8 por dólar. La brecha entre ambas cotizaciones es de 5,6%.
En el segundo trimestre de 2026, el Producto Bruto Interno (PBI) registró una contracción trimestral de -0,6% desestacionalizada, y una expansión interanual +2,0%. El componente de mayor crecimiento de la demanda fueron las exportaciones al +13,7% interanual; y, por el lado de la oferta, Agricultura, ganadería, caza y silvicultura con un alza de +6,9% interanual.
En agosto de 2026, el Sector Público Nacional (SPN) registró un superávit primario de +1.990.322 millones y un resultado financiero (tras pago de intereses) de +635.529 millones. En este sentido, en los primeros ocho meses del año, el SPN acumuló un saldo primario y financiero en torno al +1,1% y +0,2% del Producto Interno Bruto (PIB) respectivamente.
La balanza comercial de bienes exhibió un superávit de +USD 2.187 millones en agosto de 2026, siendo el trigésimo cuarto mes consecutivo con saldo positivo. Las exportaciones totalizaron +USD 8.883 millones, lo que implica un incremento interanual de +12,4%, mientras que las importaciones contabilizaron +USD 6.696, equivalente a una suba interanual de +3,6%.