Semanal de mercados
Informe semanal de mercados
En Estados Unidos, durante septiembre se crearon 29 mil puestos de trabajo, inferior a los 88 mil puestos estimados y al registro revisado de agosto (133 mil puestos). A su vez, la tasa de desempleo se ubicó en el 4,2%, por encima de las expectativas. En otro orden, se conoció el índice de precios de gasto en consumo personal de los hogares (PCE) de agosto -referencia de inflación de la Reserva Federal (Fed) para decisiones de política monetaria-, que anotó un +3,0% en la medición que excluye alimentos y energía (núcleo), por debajo de lo estimado. En tanto, el Producto Bruto Interno (PBI) del 2° trimestre creció a un ritmo del +2,2% anualizado, superando los pronósticos del consenso de analistas. En este entorno, la curva de rendimientos de los bonos del Tesoro americano se amplió en la mayoría de los vencimientos durante la semana, con el bono a 1 año manteniéndose en 4,45% y aquel a 10 años alcanzando el 5,27%. Esta semana, estará en las minutas de la última reunión de política monetaria de la Fed, a la vez que se conocerá la balanza comercial de agosto. A corto plazo, se prevé un escenario con inflación manteniéndose por encima del objetivo de la entidad (2,0%) y un mercado laboral resiliente, lo que sostendría la tasa de interés en niveles altos históricamente. Esto permite la obtención de rendimientos nominales elevados por más tiempo para bonos con grado de inversión, siendo conveniente los tramos de la curva hasta 5 años de duración. En Argentina, la recaudación tributaria subió en términos reales en septiembre. En tanto, los activos argentinos presentaron movimientos a la baja en la última semana. En la licitación del Tesoro predominó la demanda por el título TAMAR. La atención de la semana estará en la publicación del Relevamiento de Expectativas del Mercado (REM) y de indicadores anticipados de la actividad económica de agosto.
Internacional
La atención de la semana en Estados Unidos estará en la publicación de las minutas de la reunión de política monetaria de septiembre de la Fed, en la que decidió elevar la tasa de referencia hasta el rango de 3,75%- 4,00%. A su vez, se conocerá la balanza comercial de agosto; en tanto, se mantiene la expectativa por un eventual acuerdo entre Estados Unidos e Irán. En la Eurozona se divulgará la evolución de las ventas minoristas -indicador proxy de actividad- de agosto. Finalmente, en latinoamérica se dará a conocer la inflación de septiembre en Brasil, México y Chile. Para los primeros dos casos se espera un alza anual de +4,5% y +3,4% respectivamente, mientras que para Chile el último dato es de 4,1% anual.
En Estados Unidos, durante septiembre se crearon 29 mil puestos de trabajo, inferior a los 88 mil puestos proyectados y al dato revisado de agosto (133 mil puestos). En tanto, la tasa de desempleo se ubicó en el 4,2%, ligeramente por encima del 4,1% estimado por el consenso de analistas y exhibido en los últimos dos meses.
En tanto, la inflación PCE -indicador preferido de la Fed para decisiones de política monetaria- de agosto resultó inferior a lo proyectado en todos los casos. Así, anotó un +0,3% mensual y +3,4% anual, mientras que en la medición núcleo subió +0,2% mensual y +3,0% anual (+3,3% estimado). En términos de actividad, el PBI del 2° trimestre creció un +2,2% anualizado, de acuerdo a la estimación final, por encima del +1,5% esperado por el consenso de analistas, aunque levemente inferior al desempeño revisado del 1° trimestre (+2,5% anualizado).
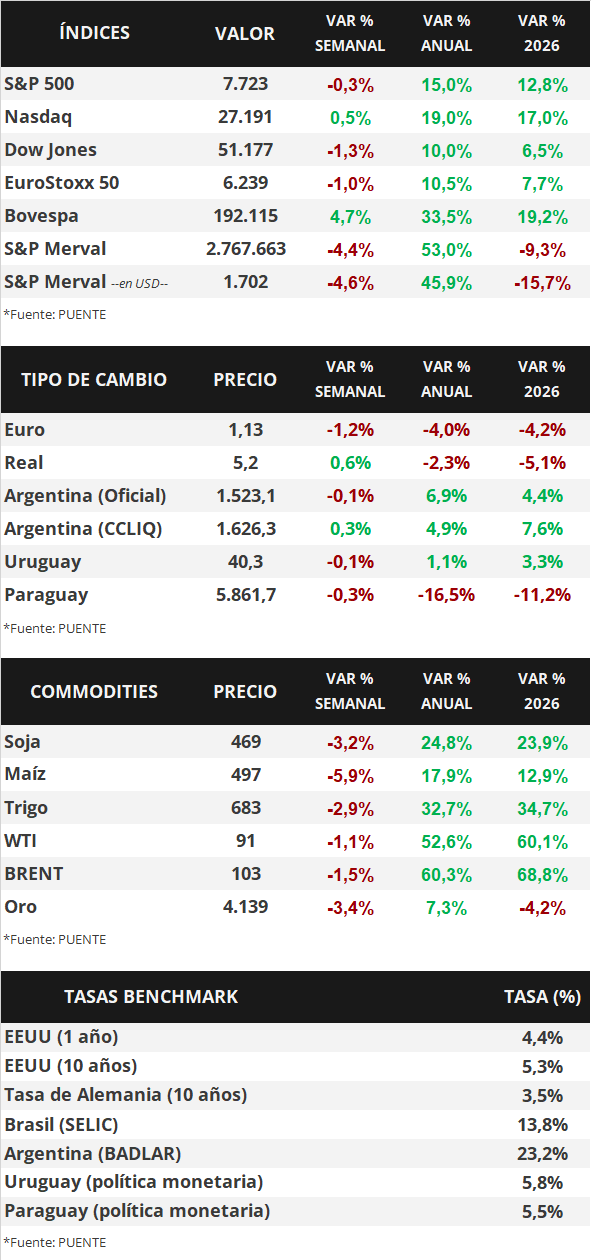
En este entorno, los rendimientos de los bonos del Tesoro americano se ampliaron en la mayoría de los vencimientos. Mientras que el bono a 1 año se mantuvo en el 4,45%, el de 3 años pasó de 4,93% a 4,95%, y la referencia a 10 años de 5,16% a 5,27%, alcanzando máximos desde 2002 durante la semana. Por su parte, los bonos corporativos con Grado de Inversión (ETF LQD) cerraron con un rendimiento del 6,4% promedio. En otro orden, los principales índices de acciones de Estados Unidos presentaron desempeños dispares, destacando el Nasdaq con un alza de +0,5% semanal.
En los comicios presidenciales en Brasil, el candidato del Partido Liberal, Flavio Bolsonaro, se impuso por menos de 2 puntos de diferencia a Lula Da Silva, actual presidente y representante del Partido de los Trabajadores. Con una victoria ajustada, el próximo 25 de octubre volverán a medirse en la segunda vuelta, en la que se definirá el próximo presidente.
En la Eurozona, la inflación preliminar de septiembre se aceleró en la mayoría de las mediciones. En concreto, anotó un +0,6% mensual y +3,8% anual, por encima del +3,7% pronosticado, mientras que en la medición núcleo marcó un +0,2% mensual y +2,5% interanual. En este escenario, el euro cedió -1,2% semanal hasta 1,13 dólares por euro, mientras que el rendimiento del bono del Tesoro alemán a 10 años finalizó la semana en 3,46%.
Argentina
La atención de la semana estará en la difusión del Relevamiento de Expectativas del Mercado (REM) por parte del Banco Central (BCRA) el día martes. En tanto, el día miércoles será publicado el Índice de Producción Industrial (IPI) manufacturero y actividad de la construcción (ISAC) del mes de agosto.
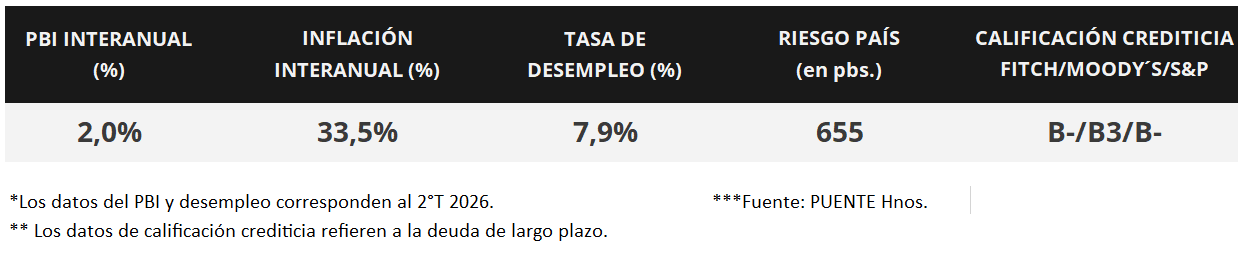
Los bonos soberanos en dólares experimentaron caídas generalizadas en la última semana. Los títulos bajo ley extranjera cayeron -1,7%, en promedio, y aquellos bajo legislación local retrocedieron -0,7%. Los bonos más rezagados fueron GD41 (-2,4%) y GD46 (-2,2%). Además, el riesgo país se ubica en torno a los 650 puntos básicos.
En paralelo, los bonos soberanos en pesos exhibieron movimientos alcistas la última semana. Los más favorecidos fueron los bonos duales (+1,3%) y títulos ajustados por CER (+1,0%), seguidos por aquellos a tasa fija (+0,5%). En tanto, los bonos Dollar-Linked, en promedio, no presentaron cambios.
Por su parte, el índice de acciones S&P Merval bajó -4,4% la última semana. Las acciones menos favorecidas fueron TGNO4 (-7,9%), ECOG (-7,3%) y GGAL (-7,2%). Asimismo, el índice medido en dólares (CCL) cayó -4,6% y cerró en 1.701,8 puntos.
El Tesoro Nacional adjudicó $8,62 billones en la segunda licitación de septiembre y renovó el 100,1% de los vencimientos ($8,86 billones). En esta oportunidad, la mayor demanda se concentró en el BONTAM de julio de 2027 (TML27), que obtuvo el 33,7% del total adjudicado a un rendimiento de TAMAR más un margen de +3,6% anual.
En septiembre de 2026, los ingresos tributarios subieron en términos reales en torno al +3,5% interanual, tras totalizar una recaudación de $21,4 billones. A su vez, en términos nominales, el incremento de los ingresos fue de +38,3% interanual.