Semanal de mercados
Informe semanal de mercados
En Estados Unidos, durante agosto se crearon 162 mil puestos de trabajo, casi el triple de lo estimado por el consenso de analistas (55 mil nuevos puestos) y del dato revisado de julio (21 mil puestos). En tal sentido, la tasa de desempleo se mantuvo en el 4,1%, en línea con las expectativas, registrándose un leve incremento en la participación laboral. En este entorno, la curva de rendimientos de los bonos del Tesoro americano presentó resultados dispares en la semana, con el bono a 1 año reduciéndose hasta 4,11% y aquel a 10 años ampliándose hasta el 4,78%. Esta semana, la atención estará centrada en la publicación de la inflación de agosto, para la cual se proyecta un alza interanual de +3,4% y de +2,5% en la medición que excluye alimentos y energía (núcleo). Adicionalmente, se divulgará la inflación mayorista del período, mientras hay expectativa por el curso del conflicto en Medio Oriente, que continúa sin resolverse. De cara a los próximos meses, el escenario se presenta con inflación manteniéndose por encima del objetivo de la entidad (2,0%) y un mercado laboral resiliente, lo que llevaría a que la tasa de interés de referencia (hoy en el rango de 3,5%-3,75%) permanezca en niveles altos históricamente. Esto permite la obtención de rendimientos nominales elevados por más tiempo para bonos con grado de inversión, siendo conveniente los tramos de la curva hasta 5 años de duración. En Argentina, la recaudación tributaria de agosto se mantuvo estable en términos estables. Los activos argentinos registraron subas en sus activos y el Banco Central continuó con la compra diaria de divisas. La atención de la semana estará en el dato de inflación de agosto y en la primera licitación del Tesoro Nacional de septiembre.
Internacional
La atención de la semana en Estados Unidos estará en la publicación del índice de precios al consumidor de agosto, siendo la expectativa un incremento anual de +3,4% y de +2,4% en la núcleo. A su vez, se conocerá la inflación mayorista del mismo período, estimándose alzas de +5,2% y de +4,6% en la medición núcleo. En otro orden, habrá reunión de política monetaria del Banco Central Europeo (BCE), proyectándose una suba en la tasa de referencia de un cuarto de punto porcentual hasta el 2,65%; en tanto se divulgará el dato final del Producto Bruto Interno (PBI) del 2° trimestre, para el cual se prevé un crecimiento del +1,0% anual. Finalmente, en Latinoamérica también se publicará la evolución de la inflación de agosto en Brasil, México y Chile, esperándose alzas interanuales de +4,3%, +3,3% y +3,8% respectivamente, mientras que el Banco de Chile también decidirá sobre el sendero de tasa de interés, estimándose que se mantenga sin cambios en el 4,5% actual.
En Estados Unidos, durante agosto se crearon 162 mil puestos de trabajo, siendo el desempeño más elevado en los últimos cuatro meses. Este resultado superó la estimación del consenso de analistas de 55 mil nuevos puestos, y del dato revisado de julio de 21 mil puestos creados (desde los -23 mil perdidos). En tanto, la tasa de desempleo se ubicó en el 4,1% por segundo mes consecutivo, acorde a lo esperado, reflejando una mayor participación en el mercado laboral (61,6%).
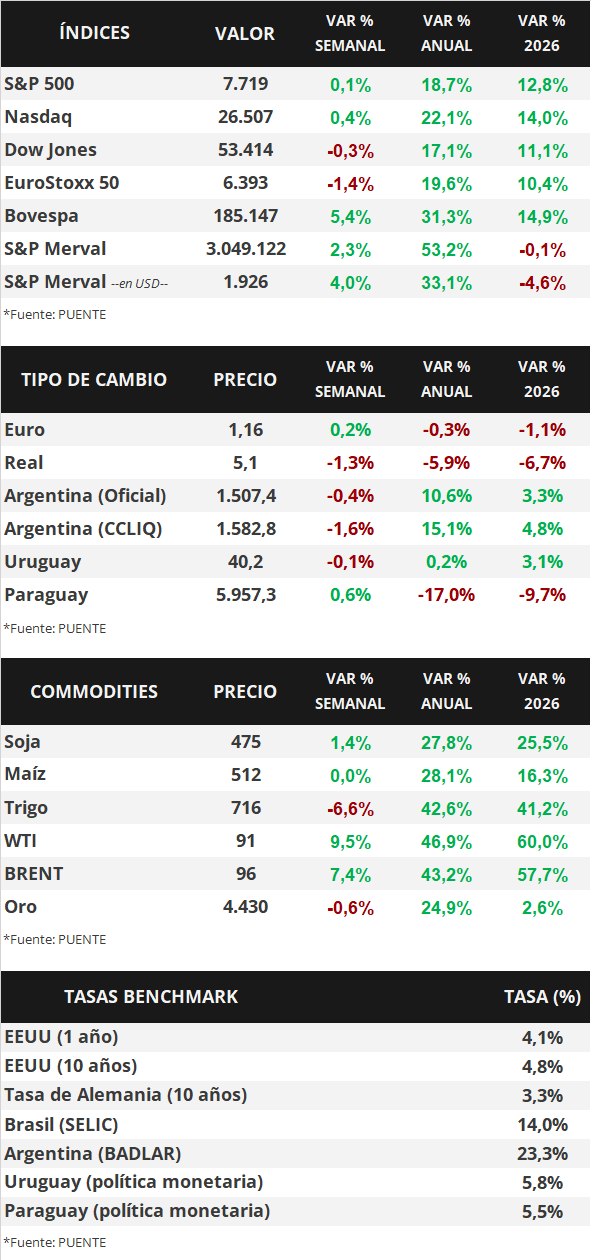
En este entorno, la curva de rendimientos de los bonos del Tesoro americano exhibió resultados mixtos durante la semana. Así, el bono a 1 año se contrajo desde 4,13% a 4,11%, mientras que el de 3 años se amplió de 4,40% a 4,45%, y aquel a 10 años de 4,72% a 4,78%. Por su parte, los bonos corporativos con Grado de Inversión (ETF LQD) alcanzaron un rendimiento del 5,9% promedio. En otro orden, los principales índices de acciones de Estados Unidos operaron dispares, destacando el Nasdaq con un avance de +0,4% semanal.
En la Eurozona, la inflación preliminar de agosto exhibió un alza de +0,4% mensual y +3,3% interanual, en línea con lo previsto, y mostrando una aceleración frente a julio. En tanto, la medición núcleo marcó un +0,2% mensual y +2,4%, ligeramente inferior al +2,5% proyectado. En relación a la actividad, las ventas minoristas de julio resultaron por debajo de lo proyectado, al ceder -0,6% mensual y anotar un +0,6% interanual. Con este panorama, el euro anotó un +0,2% semanal hasta 1,16 euros por dólar, mientras que el índice EuroStoxx 50 bajó un -1,4%.
En Latinoamérica se conoció la evolución del PBI del 2° trimestre en Brasil, que resultó por encima de las proyecciones del consenso de analistas. En concreto, creció un +0,5% trimestral y +2,0% anual, siendo este último el mejor desempeño en un año. En este contexto, el índice de acciones Bovespa finalizó con un incremento de +5,4% semanal.
Argentina
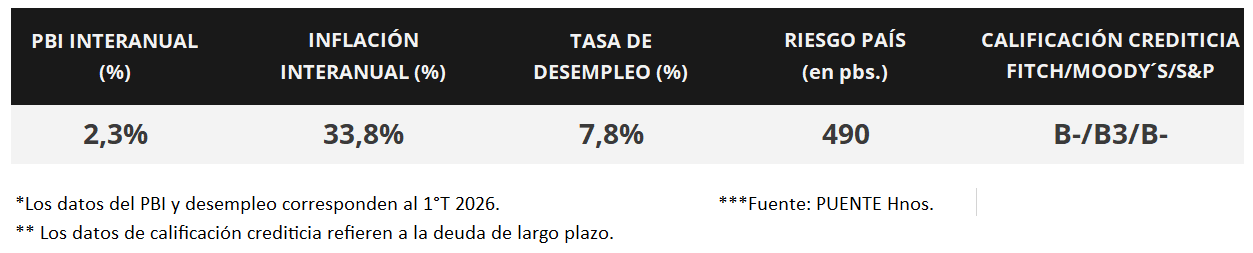
La atención de la semana estará en el dato del Índice de Precios al Consumidor (IPC) a nivel nacional de agosto que publicará el INDEC el día jueves. En este sentido el Relevamiento de Expectativas del Mercado (REM) del Banco Central (BCRA) prevé una inflación de +1,7%. Asimismo, el día viernes se llevará a cabo la primera licitación de septiembre del Tesoro Nacional, cuyo menú de instrumentos se dará a conocer el miércoles. Por último, el INDEC difundirá el Índice de Producción Industrial y los Indicadores de coyuntura de la construcción (ISAC) de julio el día martes.
Los bonos soberanos en dólares exhibieron movimientos alcistas la primera semana de septiembre. Aquellos bajo ley extranjera subieron +0,9%, en promedio, mientras que los títulos bajo legislación local avanzaron +1,2%. Los bonos más favorecidos fueron el AL35 (+2,0%) y el AL30 (+1,1%).
En paralelo, los bonos soberanos en pesos experimentaron subas en las mayoría de los activos. Los más destacados fueron los bonos ajustados por CER y los títulos a tasa fija tras avanzar +1,3% y +0,7% en cada caso. Asimismo, los instrumentos vinculados a la tasa TAMAR y los Dollar-Linked vieron un alza de +0,6% y +0,4%, respectivamente.
Por su parte, el índice de acciones S&P Merval registró una suba semanal de +2,3%. Las acciones más favorecidas fueron CRES (+7,7%), EDN (+3,9%) y PAMP (+3,7%). Asimismo, el índice medido en dólares (CCL) avanzó +4,0% y cerró en 1.926,4 puntos.
El Banco Central compró +USD 127 millones en el mercado de cambios la última semana. De este modo, registra un saldo comprador acumulado de +USD 14.159 millones en el año y las reservas internacionales brutas llegan a USD 50.756 millones.
En agosto de 2026, los ingresos tributarios se mantuvieron estables en términos reales, marcando el segundo mes consecutivo sin retrocesos, tras totalizar una recaudación de $20,5 billones. Asimismo, en términos nominales, el incremento de los ingresos fue de +33,5% interanual.