Semanal de mercados
Informe semanal de mercados
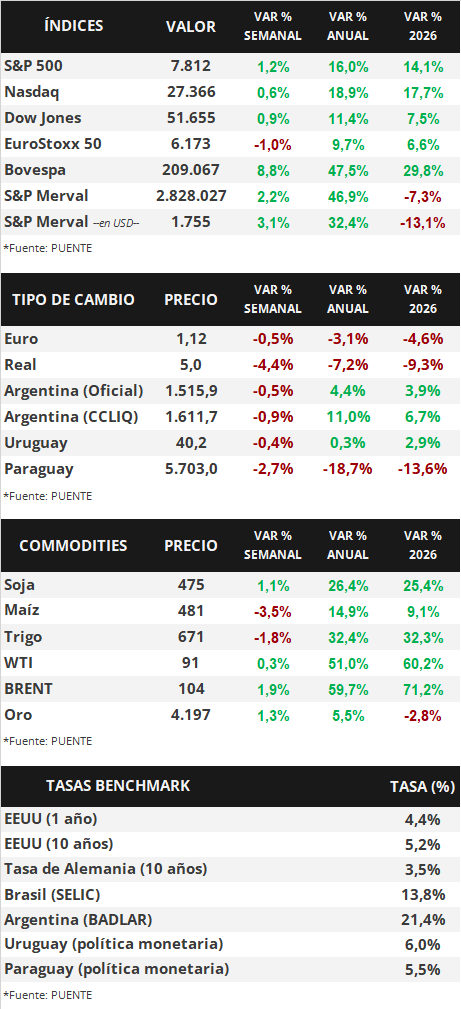
Las minutas de la reunión de política monetaria de la Reserva Federal (Fed) destacaron que la mayoría de los miembros del comité prevén un nuevo incremento en la tasa de interés este año (hoy en el rango de 3,75%-4,0%), en pos de controlar la inflación que se mantiene por encima del objetivo de la entidad. En este entorno, la curva de rendimientos de los bonos del Tesoro americano se comprimió a lo largo de todos los vencimientos durante la semana, con el bono a 1 año ubicándose en 4,44% y aquel a 10 años en 5,24%. Esta semana se dará a conocer el dato de inflación de septiembre, estimándose un alza interanual de +3,6% y de +2,5% en la medición que excluye alimentos y energía (núcleo). Adicionalmente, comenzará la temporada de resultados corporativos del 3° trimestre, con la publicación de balances del sector financiero. A corto plazo, se prevé un escenario con inflación manteniéndose por encima del objetivo de la entidad (2,0%) y un mercado laboral resiliente, lo que sostendría la tasa de interés en niveles altos históricamente. Esto permite la obtención de rendimientos nominales elevados por más tiempo para bonos con grado de inversión, siendo conveniente los tramos de la curva hasta 5 años de duración. En Argentina, hubo una nueva actualización sobre las expectativas de inflación y crecimiento económico tras la publicación del Relevamiento de Expectativas del Mercado (REM). En tanto, los bonos soberanos y el S&P Merval exhibieron subas generalizadas en la última semana. La atención de esta semana estará en la difusión de los datos de inflación minorista y mayorista de septiembre de 2026 y del resultado fiscal del noveno mes del año.
Internacional
La atención de la semana en Estados Unidos estará en la publicación de la inflación minorista de septiembre, siendo la expectativa un incremento anual de +3,6% y de +2,5% en la medición núcleo. Asimismo, dará comienzo la temporada de balances empresariales correspondientes al 3° trimestre, con foco en los resultados del sector financiero. En la Eurozona, también se conocerá el índice de precios al consumidor de septiembre, estimándose un alza de +3,8% y de +2,5% en la medición núcleo.
Las minutas de la última reunión de política monetaria de la Fed revelaron que la mayoría de los miembros del comité proyectan una suba adicional en la tasa de interés este año en pos de controlar la inflación que se mantiene por encima del objetivo de la entidad. Adicionalmente, ratificaron que cada decisión se tomará en base a los datos macroeconómicos y sus implicancias para las perspectivas y el equilibrio de riesgos.
En este entorno, los rendimientos de los bonos del Tesoro americano se comprimieron a lo largo de toda la curva durante la semana. Mientras que el bono a 1 año pasó de 4,45% a 4,44%, mientras que el de 3 años pasó de 4,95% a 4,92%, y la referencia a 10 años de 5,27% a 5,24%. Por su parte, los bonos corporativos con Grado de Inversión (ETF LQD) cerraron con un rendimiento del 6,3% promedio. En otro orden, los principales índices de acciones de Estados Unidos presentaron desempeños positivos, destacando el S&P 500 con un +1,2% semanal.
En la Eurozona, la inflación mayorista de agosto mostró una aceleración frente a julio, al anotar un alza de +1,9% mensual. Asimismo, la cifra alcanza el +8,2% en la comparación interanual, la cifra más elevada desde febrero de 2023. En este entorno, el euro cedió -0,5% en la rueda de ayer hasta 1,12 dólares por euro.
Finalmente, en Latinoamérica se reveló el dato de inflación de septiembre en Brasil, México y Chile. En concreto, en los primeros dos casos anotó un alza interanual de +4,6% y +3,5%, ligeramente por encima de los estimados por el consenso de analistas, mientras que en Chile se ubicó acorde a lo previsto en +4,1% anual.
Argentina
La atención de la semana estará en la publicación del Índice de Precios al Consumidor (IPC) de septiembre el día lunes por parte de INDEC. En tanto, el día viernes se dará a conocer el resultado fiscal del noveno mes del año por parte de ARCA y la inflación mayorista de septiembre.
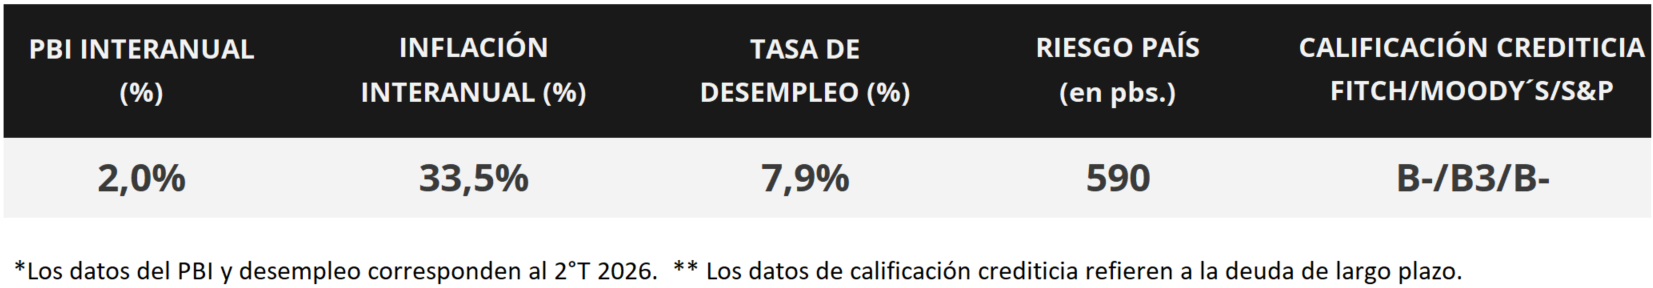
Los bonos soberanos en dólares exhibieron subas generalizadas en la última semana. Aquellos bajo ley extranjera avanzaron +2,8%, en promedio; en tanto, los títulos bajo legislación local subieron +3%. Los bonos más destacados fueron AE38 (+3,5%) y AL41 (+3,4%). Además, el riesgo país retrocedió hacia los 590 puntos básicos.
En paralelo, los bonos soberanos en pesos experimentaron subas en la mayoría de los activos. Los más favorecidos fueron los bonos ajustados por CER (+1,0%), seguidos por los títulos vinculados a las tasa TAMAR (+0,9%). En tanto, los títulos a tasa fija avanzaron +0,7% en promedio.
Por su parte, el índice de acciones S&P Merval subió +2,2% la última semana. El segmento más destacado fue Utilities (+3,2%) tras las subas de CEPU (+7,2%) y METR (+4%). En tanto, dentro del sector Materiales Básicos (+3,1%) destacó LOMA (+9,3%). El índice medido en dólares (CCL) cayó -4,6% y cerró en 1.701,8 puntos.
El Relevamiento de Expectativas de Mercado (REM) publicado ayer por el Banco Central, prevé una inflación mensual de +1,9% en septiembre de 2026. Asimismo, la previsión de inflación para 2026 se mantiene en +30% anual, mientras que para los próximos 12 meses en +21,1%.
Por otra parte, la mediana de los participantes del REM prevé una expansión del Producto Interno Bruto (PIB) de +1,5% anual en 2026, por debajo del +2,1% previsto en el relevamiento del mes anterior. Asimismo, pronostican una contracción trimestral de -1% en el tercer trimestre de 2026.