Semanal de mercados
Informe semanal de mercados
En Estados Unidos, la inflación minorista resultó por encima de lo esperado. En efecto, avanzó +0,6% mensual y +3,7% en la variación interanual, mientras que, la medición núcleo (que excluye alimentos y energía) resultó +0,3% mensual frente al +0,2% proyectado y un +2,6% interanual en relación al +2,4% de agosto. En este entorno, la curva de rendimientos de los bonos del Tesoro americano se comprimió a lo largo de todos los vencimientos en la última semana, con el bono a 1 año ubicándose en 4,42% y el bono a 10 años en 5,09%. Esta semana, la atención estará centrada en la publicación de los datos preliminares de los Índices de Gerentes de Compras (PMI’s por sus siglas en inglés) -indicadores adelantados de actividad- de octubre y en la presentación de resultados del tercer trimestre de empresas del sector tecnológico, financiero y consumo discrecional. A corto plazo, se prevé un escenario con inflación manteniéndose por encima del objetivo de la entidad (2,0%) y un mercado laboral resiliente, lo que sostendría la tasa de interés en niveles altos históricamente. Esto permite la obtención de rendimientos nominales elevados por más tiempo para bonos con grado de inversión, siendo conveniente los tramos de la curva hasta 5 años de duración. En Argentina, la inflación de septiembre estuvo en línea con lo esperado por el consenso de analistas. En el mismo mes, el Sector Público Nacional (SPN) registró un superávit primario y financiero. Los activos argentinos operaron de forma dispar en la última semana, al tiempo que el Banco Central elevó el nivel de compras de divisas. El foco de atención de la semana estará en el Estimador Mensual de Actividad Económica (EMAE) de agosto y la balanza comercial de septiembre.
Internacional
La atención de la semana en Estados Unidos estará en la publicación de los datos preliminares de los PMI’s -indicadores adelantados de actividad- sectoriales de octubre y la encuesta de expectativas de inflación de la Universidad de Michigan de septiembre, que se estima en +4,7% para los próximos 12 meses. En la Eurozona también se conocerán los PMI’s sectoriales de octubre; en tanto, en Latinoamérica, se conocerá el dato de las ventas minoristas de México.
En Estados Unidos, el Índice de Precios al Consumidor (CPI, por sus siglas en inglés) subió +3,7% interanual en septiembre, por encima del +3,6% esperado por el consenso de analistas y del +3,4% de agosto. En términos mensuales, el índice avanzó +0,6%, por encima del +0,4% del mes anterior. Por su parte, la medición núcleo, que excluye alimentos y energía, se ubicó en +2,6% interanual, por encima del consenso y del +2,4% de agosto. La variación mensual fue de +0,3% frente al +0,2% esperado.
Por otro lado, las ventas minoristas aumentaron +0,8% mensual en septiembre, superando el +0,3% previsto por los analistas. La medición núcleo, que excluye el rubro automotor, subió +0,9% mensual, por encima del +0,6% proyectado, aunque por debajo del +1,4% de agosto. A su vez, el Índice de Precios al Productor (PPI por sus siglas en inglés) registró un alza de +1,3% mensual, el mayor desde marzo de 2022 y por encima del +0,6% esperado. En términos interanuales, el índice subió +6,3%, mientras que la medición núcleo, se ubicó en +5,0%, ambos por encima de las estimaciones del consenso.
En cuanto a la temporada de balances empresariales del tercer trimestre, la semana pasada compañías como Bank of America, Goldman Sachs, Citigroup, Morgan Stanley, BlackRock, Taiwan Semiconductor, ASML Holding y UnitedHealth reportaron beneficios por acción (BPA) e ingresos superiores al consenso de analistas. Esta semana presentarán resultados dos de las denominadas “7 Magníficas”, META y Tesla, junto con otras compañías como GE Aerospace, Netflix, General Motors, Procter & Gamble, IBM, RTX y Lockheed Martin.
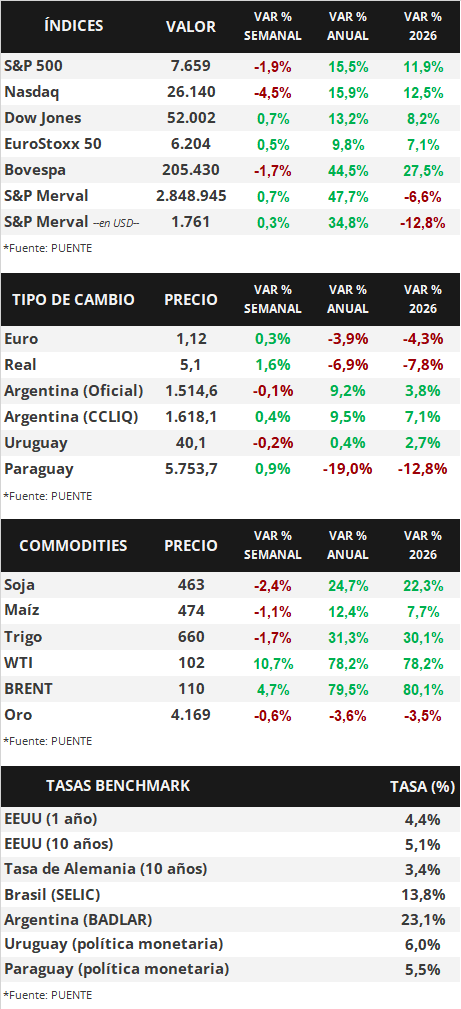
En este entorno, los rendimientos de los bonos del Tesoro americano disminuyeron a lo largo de toda la curva en la última semana. El rendimiento del bono a 1 año pasó de 4,44% a 4,42%, mientras que el correspondiente a 3 años retrocedió de 4,92% a 4,81%. Por su parte, el bono a 10 años pasó de 5,24% a 5,09%. Por su parte, los bonos corporativos con Grado de Inversión (ETF LQD) cerraron con un rendimiento del 6,2% promedio. Por otro lado, los principales índices de acciones Nasdaq y S&P 500 cerraron la semana con bajas de -4,5% y -1,9% respectivamente, mientras que el Dow Jones avanzó +0,7%.
En la Eurozona, el Índice de Precios al Consumidor (IPC) de septiembre registró un alza de +0,6% mensual, en línea con las expectativas del consenso, mientras que la variación interanual alcanzó el +3,8%. Por su parte, el índice EuroStoxx 50 anotó una suba de +0,5% semanal.
Finalmente, en Latinoamérica, las ventas minoristas de Brasil registraron un aumento de +0,1% mensual en agosto, por debajo de las expectativas del mercado. En efecto, en términos interanuales, avanzaron +0,4%. En México, la producción industrial de agosto creció +0,6% mensual y +3,5% interanual, superando las proyecciones de +0,0% y 2,6% respectivamente.
Argentina
La atención de la semana, en materia de datos, estará en la publicación del Estimador Mensual de Actividad Económica (EMAE) de agosto el día miércoles. Además, el lunes, se dará a conocer el Intercambio Comercial Argentino (ICA) de bienes de septiembre; en tanto, el Índice de Confianza del Consumidor (ICC) tendrá difusión el día jueves.
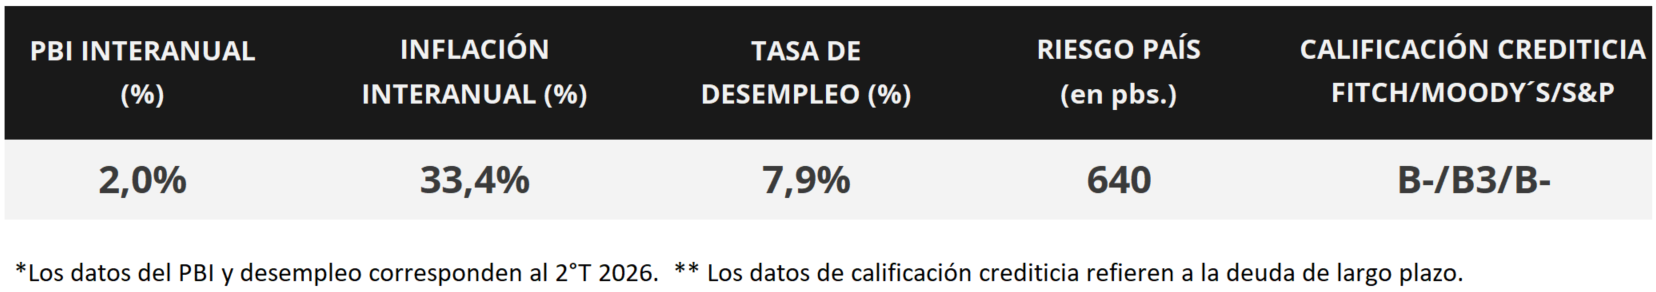
Los bonos soberanos en dólares experimentaron bajas en la última semana. Los títulos bajo ley extranjera retrocedieron -0,9% en promedio, y aquellos bajo legislación local -0,7%. Los bonos más rezagados fueron GD46 (-1,4%) y GL41 (-1,2%). El riesgo país cerró en 640 puntos básicos.
Por su parte, los bonos soberanos en pesos mostraron subas generalizadas en la semana. Los títulos a tasa fija destacaron con un alza de +0,6% promedio, seguidos por los bonos ajustados por CER (+0,5%) y los títulos vinculados a la tasa TAMAR (+0,4%).
El índice de acciones S&P Merval avanzó +0,7% semanal. El sector más destacado fue Energía (+3,3%) impulsado por el avance de YPFD (+4,5%). En contraposición, el segmento Financiero cayó -0,9% promedio, tras las bajas de GGAL (-2,3%) y BMA (-1%). El índice medido en dólares (CCL) cayó ,6% y cerró en 1.701,8 puntos.
El Banco Central compró +USD 642 millones en el mercado de cambios en la última semana. De esta manera, registra un saldo comprador acumulado de +USD 15.482 millones en el año, y las reservas internacionales brutas llegaron a USD 50.040 millones.
El Índice de Precios al Consumidor (IPC) subió +1,9% mensual en septiembre de 2026, en línea con lo esperado por el Relevamiento de Expectativas del Mercado (+1,9%) y por encima del dato de agosto (+1,7%). En efecto, la inflación acumulada en el año es de +23,6%, y la variación interanual del IPC se ubica en +33,4%.
En septiembre de 2026, el Sector Público Nacional (SPN) registró un superávit primario de +1.427.640 millones y un resultado financiero (tras pago de intereses) de +977.173 millones. En los primeros nueve meses del año, el SPN acumula un saldo primario y financiero en torno al +1,2% y +0,3% del Producto Interno Bruto (PIB), respectivamente.